Havarijné poistenie a carsharing: Čo platí vodič pri škode
Pán Milan si v centre mesta požičal auto cez mobilnú aplikáciu, aby odviezol nákup. Pri cúvaní na úzkom parkovisku prehliadol nízky betónový stĺpik a preliačil zadné dvere. Žil v presvedčení, že mestská služba má všetko plne poistené, no o niekoľko dní mu z účtu odišlo 300 € ako zmluvná spoluúčasť.
Havarijné poistenie a carsharing k sebe neodmysliteľne patria, no medzi vodičmi koluje nebezpečný mýtus: ak má prevádzkovateľ kasko, zákazník pri nehode neplatí vôbec nič. Realita je však odlišná. Zdieľané autá síce bez poistenia na cestu nesmú, ale rozsah ochrany vodiča určujú prísne zmluvné pravidlá a limity dohodnuté v nájomnej zmluve.
Podmienky carsharingu a poistné výluky pred prvou jazdou
Slovenská legislatíva nepozná pojem carsharing ako samostatný právny inštitút. Z pohľadu zákona ide o klasický nájom motorového vozidla podľa Občianskeho zákonníka. V momente, keď v aplikácii potvrdíte rezerváciu, uzatvárate nájomnú zmluvu a súhlasíte so všeobecnými obchodnými podmienkami prevádzkovateľa.
Mnoho ľudí predpokladá, že kasko kryje akékoľvek poškodenie. Každá poisťovňa má však presne stanovené výluky, pri ktorých odmietne vyplatiť poistné plnenie. Ak poisťovňa odmietne plniť, prevádzkovateľ celú škodu zosobní vám ako nájomcovi. V podmienkach je zakotvené aj to, že bežné poškodené auto na parkovisku bez vinníka sa likviduje so spoluúčasťou, ktorú znáša aktuálny vodič, ak poškodenie nenahlásil vopred.
Prehliadka vozidla pred odomknutím
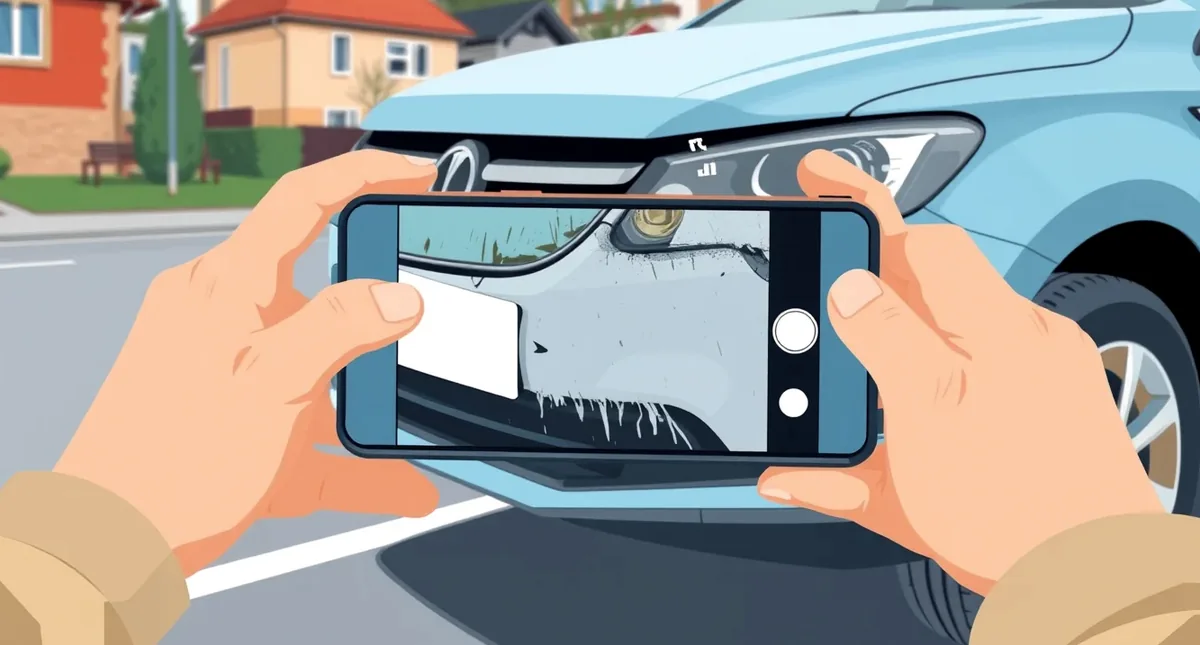
Predtým, než otočíte kľúčom alebo stlačíte štartovacie tlačidlo, musíte auto dôkladne skontrolovať. Všetky existujúce škrabance, preliačiny či praskliny na sklách už musia byť zaznamenané v aplikácii predchádzajúcimi vodičmi.
Ak nájdete novú škodu a neodfotíte ju, prevádzkovateľ bude predpokladať, že vznikla počas vašej jazdy. V takom prípade vám hrozí úhrada opravy aj zmluvná pokuta za nenahlásenie poškodenia.
Postup kontroly auta krok za krokom
- Obíďte celé vozidlo z vonkajšej strany a skontrolujte stav karosérie, svetiel a spätných zrkadiel.
- Skontrolujte čistotu a stav pneumatík, vrátane prípadných poškodení diskov od obrubníkov.
- Porovnajte zistené chyby so zoznamom v aplikácii; ak nájdete nový škrabanec, nahrajte jeho ostrú fotografiu priamo do systému.
- Skontrolujte interiér, funkčnosť bezpečnostných pásov a prítomnosť povinnej výbavy i dokladov od vozidla.
- Pri vážnom poškodení jazdu vôbec nezačínajte a kontaktujte zákaznícku linku operátora.
Zmluvné prenesenie spoluúčasti na koncového vodiča
Prevádzkovateľ carsharingu uzatvára s poisťovňou takzvané flotilové poistenie vozidiel. Pretože ide o desiatky až stovky áut, poistka zahŕňa zmluvnú spoluúčasť, aby cena poistného nebola astronomická. Túto finančnú záťaž však prevádzkovateľ nenecháva na sebe, ale zmluvne ju prenáša na vodiča, ktorý nehodu spôsobil.
V praxi to znamená, že pri zavinenej nehode neplatíte celú opravu za tisíce eur, ale zaplatíte pevne stanovenú čiastku. Táto suma sa na slovenskom trhu pohybuje najčastejšie v rozmedzí od 200 do 500 €. Pre porovnanie slúži nasledujúci prehľad bežných sadzieb a poplatkov.
| Položka | Bežná trhová hodnota | Poznámka |
|---|---|---|
| Minútová sadzba carsharingu | 0,20 € | Zahŕňa palivo, PZP aj kasko |
| Hodinová sadzba prenájmu | 7 až 10 € | Závisí od triedy vozidla |
| Denný prenájom vozidla | 35 až 40 € | Výhodnejšie pri dlhších trasách |
| Základná spoluúčasť pri nehode | 200 až 500 € | Platí vodič pri zavinenej škode |
| Poplatok za zníženie spoluúčasti | 1 až 3 € na jazdu | Znižuje riziko na nulu alebo minimum |
| Individuálne ročné kasko | 200 až 700 € | Pri bežnom súkromnom aute |
Ak vás zaujíma, ako vychádza bežné krytie pre vlastné auto, komplexné porovnanie havarijného poistenia ukáže rozdiely v sadzbách aj podmienkach jednotlivých poisťovní.
Rozdiel medzi čiastočnou a totálnou škodou
Pri menšom náraze ide o čiastočnú škodu. Poisťovňa vypočíta účelne vynaložené náklady na opravu vozidla a odpočíta zmluvnú spoluúčasť. Tento rozdiel uhradí servisu a prevádzkovateľ vám vyúčtuje vašu časť spoluúčasti.
Pri vážnej nehode, kde by oprava presiahla ekonomickú hodnotu auta, nastáva totálna škoda a výpočet poistného plnenia vychádza zo všeobecnej hodnoty auta v čase havárie. Poisťovňa odpočíta hodnotu použiteľných zvyškov vraku a spoluúčasť. Zvyšok vyplatí majiteľovi vozidla, teda carsharingovej spoločnosti.
Kedy sa pripoistenie nulovej spoluúčasti ekonomicky vyplatí
Väčšina carsharingových platforiem ponúka pred začiatkom jazdy možnosť priplatiť si zníženie alebo úplné vynulovanie spoluúčasti. Stojí to zvyčajne od 1 do 3 € na jednu jazdu, prípadne niekoľko centov navyše k minútovej tarife. Mnohí vodiči tento poplatok vnímajú ako zbytočný výdavok, iným šetrí stovky eur.
Toto pripoistenie funguje ako poistka vašej vlastnej peňaženky pred nečakaným výdavkom. Dôležité je však vedieť, že nulová spoluúčasť sa vzťahuje len na štandardné poistné udalosti. Nechráni vás pred pokutami za hrubé porušenie zmluvy.
Kedy má pripoistenie zmysel
- Jazda v hustej mestskej premávke a parkovanie v stiesnených podzemných garážach, kde ľahko prehliadnete prekážku.
- Zhoršené poveternostné podmienky, ako je poľadovica, silný dážď alebo snehová kalamita.
- Jazda s neznámym modelom auta, na ktorého rozmery a brzdnú dráhu nie ste zvyknutí.
- Dlhé trasy, kde stúpa únava vodiča a riziko nepozornosti pri manévrovaní.
Kedy ide o zbytočný výdavok
Ak potrebujete prejsť iba tri kilometre po známej a prázdnej trase za denného svetla a zaparkovať na priestrannom vyhradenom mieste, priplácanie ochrany nemusí byť nutné. Rovnako je zbytočné, ak si myslíte, že vás ochráni pri jazde pod vplyvom alkoholu — v takom prípade padá akékoľvek poistné krytie.
Havarijné poistenie a carsharing pri odovzdaní riadenia tretej osobe
Medzi najprísnejšie trestané porušenia pravidiel patrí situácia, keď auto odomkne registrovaný užívateľ, no za volant posadí niekoho iného. Môže ísť o nevinnú snahu nechať šoférovať partnera, kamaráta či rodinného príslušníka. V zmluvných podmienkach carsharingu je však táto činnosť striktne zakázaná.
V takomto prípade zlyháva havarijné poistenie a carsharing ako ochranný systém pre vodiča. Poisťovňa síce môže škodu z poistky formálne zlikvidovať, no následne uplatní plný regres voči prevádzkovateľovi a ten celú škodu prenesie na registrovaného užívateľa, ktorý auto požičal.
Prečo nefunguje poistenie zodpovednosti z domácnosti
Mnoho ľudí sa mylne domnieva, že škodu na požičanom aute uhradí ich bežná občianska poistka zodpovednosti, ľudovo nazývaná poistenie na blbosť. Každé štandardné poistenie zodpovednosti za škodu v bežnom živote obsahuje výluku na škody spôsobené prevádzkou motorových vozidiel. Túto škodu vám z domácej poistky nikto nepreplatí.
Rovnako neuspejete ani s tvrdením, že išlo o núdzový stav. Ak neregistrovaný vodič spôsobí haváriu, prevádzkovateľ vám naúčtuje vzniknutú škodu v plnej výške a pridá zmluvnú pokutu, ktorá môže dosiahnuť stovky až tisíce eur.
Nasatie vody do motora a technické výluky z poistenia
Počas prudkých letných búrok bývajú podjazdy a nízko položené cesty zaplavené vodou. Prejazd takýmto úsekom v modernom aute predstavuje obrovské riziko. Ak motor nasaje vodu, dôjde k takzvanému hydraulickému nárazu, čo znamená okamžité a fatálne zničenie motora s nákladmi na opravu v tisícoch eur.
Z hľadiska poistných podmienok ide o zásadný problém. Havarijné poistenie kryje živelné udalosti, napríklad ak zaparkované auto zaplaví stúpajúca rieka. Vjazd do viditeľne zatopeného podjazdu však likvidátori posudzujú ako hrubú nedbanlivosť alebo vedomé vystavenie vozidla nebezpečenstvu, čo býva priamou výlukou z plnenia.
| Situácia | Čo platí z poistenia | Čo musí urobiť vodič |
|---|---|---|
| Zaplavenie stojaceho auta na ulici | Kryté zo živelného poistenia | Urobiť fotodokumentáciu, neštartovať motor |
| Vedomý vjazd do hlbokej vody | Výluka z poistenia (hrubá nedbanlivosť) | Cúvnuť, zvoliť inú trasu, neriskovať prejazd |
| Poškodenie podvozka na obrubníku | Kryté s uplatnením spoluúčasti | Zastaviť, nahlásiť škodu do aplikácie |
| Defekt samotnej pneumatiky | Štandardne výluka z kaska | Zabezpečiť opravu podľa pokynov operátora |
| Neznámy škrabanec pri parkovaní | Rieši sa ako škoda na parkovisku | Odfotiť miesto a privolať hliadku podľa pokynov |
Ak vás zaujíma presný postup poisťovne a prípadné krátenie poistného plnenia pri nepozornosti, pravidlá pre posudzovanie technických škôd bývajú v zmluvách definované veľmi striktne.
Zdieľané dodávky, skútre a kolobežky: Rozdiely v poistení
V mestách dnes nenájdete len bežné osobné automobily. Stále populárnejší je prenájom úžitkových dodávok na sťahovanie alebo elektrických skútrov a kolobežiek na rýchly presun po centre. Každý z týchto dopravných prostriedkov má úplne iný poistný režim.
Pri dodávkach platí, že havarijné poistenie a carsharing fungujú podobne ako pri osobných autách, no limity spoluúčasti bývajú vyššie. Často dosahujú 500 až 800 €. Navyše, kasko na dodávku takmer nikdy nekryje náklad, ktorý veziete vzadu. Ak si pri prevoze poškodíte vlastný nábytok, poistka z prenájmu vám nepomôže.
Skútre a malé mestské vozidlá
Zdieľané elektrické skútre mávajú povinné zmluvné poistenie, no rozsah ich havarijného krytia býva veľmi obmedzený. Pri páde zo skútra nesiete zodpovednosť za poškodenie plastov a elektroniky priamo vy. U elektrických kolobežiek je situácia ešte rizikovejšia, pretože mnohé z nich kasko vôbec nemajú a škodu na cudzom majetku či samotnej kolobežke vymáha prevádzkovateľ priamo od jazdca.
Pri prenájme komerčných vozidiel preto platia iné štandardy než pri bežnom jazdení. Pre detailnejší prehľad povinností odporúčame preštudovať pravidlá pre PZP pri komerčnom prenájme vozidiel, ktoré chránia poškodené tretie strany na cestách.
Firemný carsharing a interné zdieľanie firemných áut
Stále viac spoločností prechádza na interný model zdieľania áut medzi zamestnancami. Namiesto prideľovania konkrétneho auta jednému manažérovi vzniká firemná flotila, ktorú si pracovníci rezervujú cez interný systém. Otázkou zostáva, kto nesie zodpovednosť, keď dôjde k nehode na služobnej ceste.
Vzťah medzi zamestnancom a firmou sa neriadi aplikáciou, ale Zákonníkom práce. Podľa neho zamestnanec zodpovedá za škodu spôsobenú z nedbanlivosti maximálne do výšky štvornásobku svojho priemerného mesačného zárobku. Ak má firma dohodnuté krytie finančnej straty firemnej dodávky a kvalitné kasko, zamestnanec zvyčajne dopláca len zmluvnú spoluúčasť, pokiaľ nebol pod vplyvom alkoholu.
Rast cien poistenia a dopad na ceny služieb
Prevádzkovatelia flotíl aj bežní motoristi čelia v poslednom období výrazným zmenám. Od roku [year] začalo platiť legislatívne zvýšenie osobitného odvodu a dane z neživotného poistenia z 8 % na 10 %, čo prinieslo očakávané zdražovanie poistenia v roku 2026. Náklady na opravy moderných áut rastú o viac ako 10 % ročne, čo prevádzkovatelia premietajú do cien minútových sadzieb aj výšky spoluúčastí.
Rovnako to vplýva aj na súkromných motoristov, ktorých zaujíma, ako sa mení cena poistenia auta v čase. Hoci mnohí hľadajú najmä lacné poistenie auta, pri flotilových vozidlách je kľúčová najmä rýchlosť likvidácie a kvalita asistenčných služieb.
Časté otázky o carsharingu a poistení
Musím mať vlastné havarijné poistenie, ak jazdím zdieľaným autom?
Nie. Zdieľané autá sú poistené prevádzkovateľom. Vy ako vodič si vlastné kasko na cudzie auto uzatvoriť nemôžete, musíte však dodržiavať zmluvné podmienky operátora a počítať s prípadnou spoluúčasťou.
Koľko zaplatím z vlastného vrecka, ak zaviním nehodu?
Zaplatíte zmluvnú spoluúčasť uvedenú v aplikácii, ktorá býva najčastejšie od 200 do 500 €. Ak ste si pred jazdou priplatili nulovú spoluúčasť a neporušili pravidlá cestnej premávky, neplatíte nič.
Čo sa stane, ak požičiam auto kamarátovi pod svojím účtom?
Ide o hrubé porušenie zmluvy. Ak kamarát havaruje, poisťovňa uplatní regres a prevádzkovateľ bude celú škodu v plnej výške vymáhať priamo od vás, spolu so zmluvnou pokutou.
Platí poistenie zdieľaného auta aj v zahraničí?
Väčšina carsharingových služieb na Slovensku povoľuje jazdu len na území Slovenskej republiky. Prekročenie štátnej hranice bez predchádzajúceho písomného súhlasu operátora znamená stratu poistného krytia a vysokú pokutu.
Môžem prenajímať svoje súkromné auto cez aplikáciu s bežným kaskom?
Nie. Bežné retailové poistenie počíta s osobným, nekomerčným využitím. Ak auto prenajímate za odplatu cez peer-to-peer platformy, musíte to oznámiť poisťovni a priplatiť si krytie komerčného prenájmu, inak poisťovňa plnenie zamietne.
Využívanie zdieľaných áut predstavuje pohodlný spôsob mestskej dopravy, no vyžaduje zodpovedný prístup. Keď poznáte pravidlá a viete, ako havarijné poistenie a carsharing v praxi fungujú, predídete nepríjemným prekvapeniam a jazdíte s čistou hlavou.