Kedy poisťovňa preplatí náraz do zveri a ako chráni pripoistenie stretu so zverou firemné autá
Firemná dodávka s tovarom smeruje o pol šiestej ráno k zákazníkovi, keď z hustého porastu pri ceste vybehne dospelý diviak. Nasleduje tupý náraz, vystrelené airbagy, prasknutý chladič a okamžite zablokovaná logistika na celý týždeň. Ak nemáte plnohodnotnú havarijku ani dojednané doplnkové pripoistenie stretu so zverou, zákonná poistka škodu na vašom aute nezaplatí a celý účet zo servisu zostane na pleciach vašej firmy.
Bežné zákonné poistenie totiž podľa zákona kryje iba škody, ktoré prevádzkou svojho auta spôsobíte iným osobám na zdraví či majetku. Škoda na vlastnom vozidle je krytá iba vtedy, ak máte uzatvorené komplexné havarijné poistenie vozidla alebo špecializované pripoistenie viazané k základnej zmluve. Pre majiteľa firmy či správcu vozového parku je kľúčové poznať presné podmienky likvidácie, rozsah limitov a procesné povinnosti vodiča priamo na mieste nehody, aby poisťovňa nezamietla poistné plnenie.
Zrážka s divou zverou na diaľnici verzus na lesnej ceste: Kde hrozí najväčšie riziko?
Riziko kontaktu so zvieratami sa líši podľa typu komunikácie aj dennej hodiny. Štatistiky škodových udalostí dlhodobo ukazujú, že najkritickejší čas nastáva večer medzi 18:00 a 21:00 a v ranných hodinách od 5:00 do 7:00, kedy sa lesná zver presúva za potravou. Kým na cestách nižších tried sa zver objavuje celkom prirodzene z priľahlých lesov a polí, na diaľniciach vodiči často podliehajú falošnému pocitu bezpečia.
Prečo oplotenie rýchlostných ciest neposkytuje stopercentnú ochranu
Diaľnice a rýchlostné cesty sú síce na mnohých úsekoch chránené ochranným pletivom, no zver si dokáže nájsť cestu cez privádzače, poškodené oplotenie alebo rozostavané úseky. Vo vysokej rýchlosti 130 km/h má vodič minimálnu šancu zareagovať. Priemerná výška škody pri strete so zverou sa pohybuje na úrovni približne 3 000 €, no pri diaľničných rýchlostiach dochádza takmer pravidelne k totálnej škode, kedy oprava prevyšuje zostatkovú hodnotu vozidla.
Ak k takejto nehode dôjde na diaľnici, správca komunikácie nenesie automatickú zodpovednosť za vzniknutú škodu. Zodpovednosť správcu by prichádzala do úvahy iba v preukázateľnom prípade zanedbania údržby oplotenia, čo sa v praxi dokazuje mimoriadne zložito. Preto je dôležité mať vyriešené vlastné krytie, či už cez komplexný balík alebo individuálne riziká, ktoré ponúka moderná kalkulačka poistenia auta.
Ranné a večerné hodiny na cestách nižších tried
Na cestách druhej a tretej triedy je situácia iná. Lesné porasty siahajú často až k samotnej krajnici a reakčný čas vodiča sa scvrkáva na zlomky sekundy. Pri firemných flotilách, kde zamestnanci jazdia v skorých ranných hodinách, je pripoistenie stretu so zverou pri jazdách po cestách druhej a tretej triedy prakticky nevyhnutným nástrojom riadenia prevádzkových rizík.
Vodiči firemných áut by mali poznať zásadné pravidlo: ak zrážke nie je možné bezpečne zabrániť miernym brzdením v priamom smere, je bezpečnejšie zraziť zviera než strhnúť volant do protismeru či do priekopy. Náraz do stromu má pre posádku fatálnejšie následky a navyše, z pohľadu poistných podmienok, vyhýbací manéver bez priameho fyzického kontaktu so zvieraťom spravidla nespadá pod pripoistenie k základnej poistke.
Kto zodpovedá za škodu, keď vám do cesty vbehne pes alebo hospodárske zviera?
Zrážka s poľovnou zverou nie je jediným rizikom, ktoré na cestách hrozí. Veľmi častým prípadom v blízkosti obcí a fariem je zrážka s hospodárskym zvieraťom, zatúlaným psom alebo dobytkom, ktorý ušiel z oploteného pasienka. Z právneho a poistného hľadiska ide o diametrálne odlišnú situáciu než pri strete so srnkou či diviakom.
Rozdiel medzi divou poľovnou zverou a domácim zvieraťom
Poľovná zver sa z pohľadu zákona považuje za vec bez pána (res nullius) až do momentu jej ulovenia alebo usmrtenia. Podľa zákona č. 274/2009 Z. z. o poľovníctve patrí usmrtená zver užívateľovi príslušného poľovného revíru. Poľovnícke združenie však nenesie objektívnu zodpovednosť za to, že zviera prebehlo cez cestu, takže od neho náhradu škody na firemnom aute nevymôžete.
Naopak, domáce či hospodárske zviera má svojho konkrétneho vlastníka. Podľa Občianskeho zákonníka vlastník zodpovedá za škodu spôsobenú zvieraťom, pretože je povinný zabezpečiť ho tak, aby neohrozovalo premávku a majetok iných osôb. Ak vám pod kolesá vbehne krava z poškodeného elektrického ohradníka, vinníkom škody je chovateľ a nárok na odškodnenie si primárne uplatňujete z jeho poistenia zodpovednosti za škodu.
Uplatnenie nároku voči majiteľovi verzus pripoistenie k poistke
Vymáhanie škody od fyzickej osoby alebo poľnohospodárskeho družstva býva zdĺhavý proces, zvlášť ak chovateľ odmieta vinu alebo nie je poistený. V takýchto situáciách sa podnikatelia spoliehajú na vlastné krytie, no treba si pozorne prečítať definíciu v zmluve, pretože pripoistenie stretu so zverou vo viacerých poisťovniach vylučuje hospodárske zvieratá a kryje výhradne voľne žijúcu poľovnú zver. Ak zrazíte psa, poistné plnenie vám z takéhoto pripoistenia nemusia vyplatiť vôbec.
Ak potrebujete komplexnú ochranu celej flotily bez ohľadu na biologický druh zvieraťa, vhodnejším riešením býva plné kasko. To chráni prednú časť vozidla aj elektroniku komplexne. Ak hľadáte cenovo vyvážený produkt, pomôže vám najlacnejšie PZP a kasko spojené v jednej zmluve, kde bývajú definície stretu so zvieraťom nastavené podstatne širšie.
Čo robiť, ak operačné stredisko odmietne poslať hliadku k zrazenej zveri?
Zákon č. 8/2009 Z. z. o cestnej premávke ukladá vodičovi povinnosť bezodkladne ohlásiť udalosť polícii vždy, keď dôjde k usmrteniu alebo zraneniu zvieraťa, prípadne k poškodeniu majetku tretej osoby. V praxi sa však stáva, že operačné stredisko po nahlásení stretu so zverou vyhodnotí udalosť iba ako škodovú udalosť bez zranenia ľudí a odmietne vyslať hliadku na miesto, najmä ak je auto pojazdné a zver z miesta ušla.
Pre likvidáciu škody v poisťovni je však policajný záznam mimoriadne dôležitý. Poisťovne majú túto požiadavku často zakotvenú priamo v poistných podmienkach ako základnú povinnosť. Ak operačné stredisko odmietne hliadku vyslať, vodič nesmie jednoducho odísť z miesta nehody.
Postup pri komunikácii s linkou 158 krok za krokom
Pri každom strete so zverou postupujte systematicky podľa nasledujúcich krokov, aby ste ochránili nárok firmy na poistné plnenie:
- Zabezpečte miesto udalosti: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník (na bežnej ceste 50 metrov, na diaľnici 100 metrov za vozidlom).
- Zavolajte na tiesňovú linku 158: Oznámte, že došlo k zrážke so zverou. Jasne uveďte polohu vozidla, či je zver na ceste a či tvorí prekážku v cestnej premávke. Nezabudnite, že platí zákonná povinnosť ohlásiť nehodu polícii, ak došlo k úhynu zveri, ktorá patrí poľovníckemu združeniu.
- Zaznamenajte si odmietnutie výjazdu: Ak operátor povie, že hliadku nepošle, požiadajte ho o zaznamenanie hovoru, číslo udalosti (spisovú značku záznamu) a meno operátora. Vyžiadajte si potvrdenie, že operačné stredisko upovedomí príslušného poľovného hospodára.
- Vyhotovte detailnú fotodokumentáciu: Kým je vozidlo na mieste, odfoťte celkovú situáciu, postavenie vozidla na ceste, brzdné dráhy, poškodené časti a najmä biologické stopy.
- Nahláste udalosť asistenčnej službe: Pred odjazdom z miesta kontaktujte asistenčnú službu svojej poisťovne a prekonzultujte s ňou ďalší postup.
Dôkazné bremeno a fotodokumentácia biologických stôp
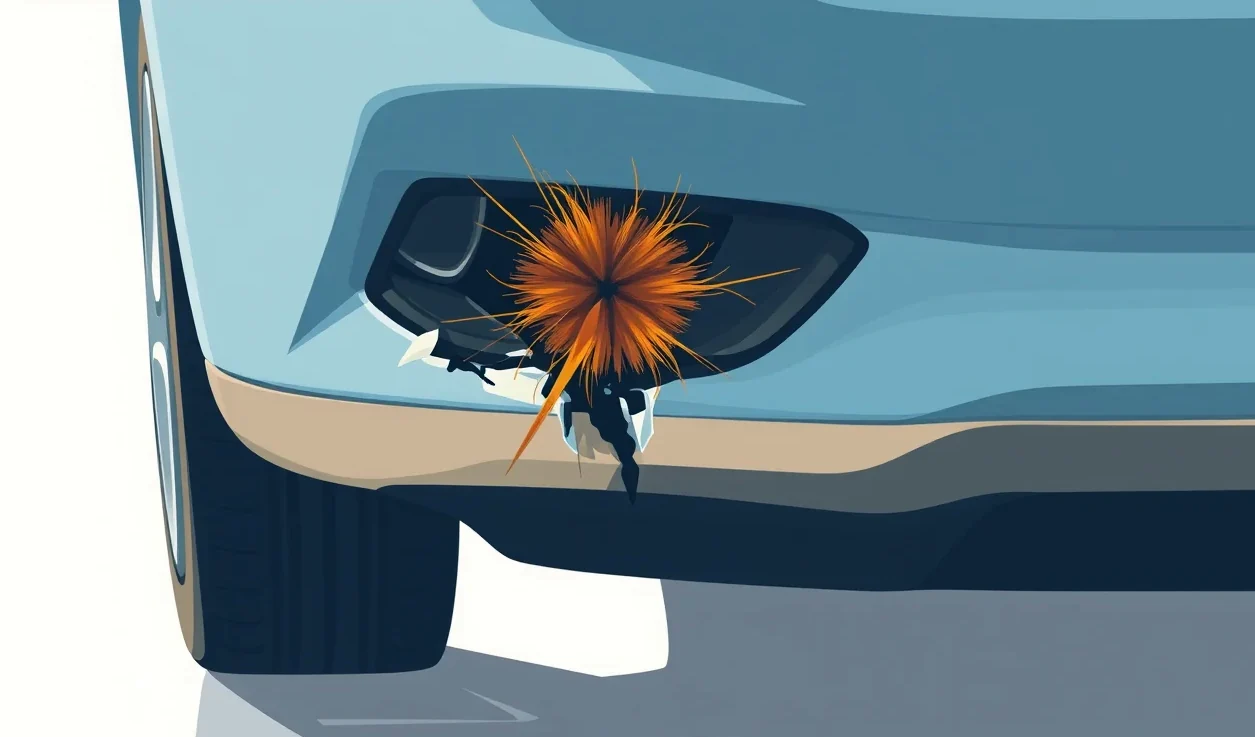
Získať likvidáciu z pripoistenia stretu so zverou bez úradného zápisu býva komplikované, no detailné fotografie situáciu zachránia. Zamerajte sa na srsť zachytenú v mriežke chladiča, stopy krvi na nárazníku či biologické zvyšky na podvozku. Ak zver po náraze uhynula na mieste, odfoťte aj ju. Dôkladný postup pri dopravnej nehode tohto typu zabráni tomu, aby likvidátor poistnú udalosť uzavrel s podozrením na náraz do pevnej prekážky (stĺpik, múrik, obrubník), čo by znamenalo zamietnutie výplaty peňazí.
Dôrazne varujeme vodičov pred manipuláciou s usmrteným zvieraťom. Podľa zákona č. 300/2005 Z. z. Trestný zákon je neoprávnené privlastnenie si zrazenej zveri klasifikované ako trestný čin pytliactva, za ktorý hrozí trest odňatia slobody až na dva roky. Zviera preto nikdy nenakladajte do batožinového priestoru firemného auta.
Sankčná spoluúčasť a podmienky: Kedy poisťovňa skráti poistné plnenie?
Pripoistenia k základným poistkám bývajú lacné, no ich podmienky obsahujú prísne pravidlá. Ak ich vodič alebo správca vozového parku nesplní, poisťovňa uplatní zmluvné sankcie, ktoré môžu vyústiť do radikálneho zníženia poistného plnenia. Z pohľadu firemných financií je kľúčové poznať mechanizmus, akým sa vypočítava spoluúčasť.
Vstupná obhliadka firemného vozidla a hrozba 90 % zrážky
Väčšina poisťovní vyžaduje pri dojednaní pripoistenia vykonanie vstupnej obhliadky vozidla, prípadne zaslanie presne definovaných fotografií cez mobilnú aplikáciu do určitého počtu dní od začiatku poistenia. Poisťovňa si tým overuje, že auto už pred uzatvorením zmluvy nemalo poškodený nárazník či rozbité svetlomety.
Ak vodič túto povinnosť zanedbá a na vozidle vznikne škoda skôr, než bola obhliadka schválená, hoci má firma riadne zaplatené a uzavreté pripoistenie stretu so zverou, poisťovňa uplatní sankčnú spoluúčasť až vo výške 90 %. Zo škody 3 000 € by tak poisťovňa uhradila iba 300 € a zvyšných 2 700 € by musela firma uhradiť z vlastných prevádzkových prostriedkov. Rovnako pri nedodaní dodatočnej fotodokumentácie po nehode môže zmluvná sankčná spoluúčasť vyskočiť na 30 %.
U niektorých produktov sa môžete stretnúť aj so zvýšenou spoluúčasťou na úrovni 20 % počas prvého roka trvania poistenia. Naopak, ak vozidlo zveríte do zmluvného servisu danej poisťovne, môžete získať zníženie spoluúčasti napríklad o 40 € alebo jej úplné odpustenie na 0 €. Prehľadné informácie o tom, ako funguje spoluúčasť pri strete so zverou, by mal mať každý flotilový manažér neustále k dispozícii.
Tabuľka: Situácie pri škode a reálne dopady na plnenie
Nasledujúca tabuľka zhŕňa najčastejšie situácie, s ktorými sa firmy pri škodách od zveri stretávajú, a vysvetľuje, čo v danej chvíli platí a aké kroky je nevyhnutné podniknúť.
| Situácia pri škodovej udalosti | Čo platí z pohľadu poistných podmienok | Čo presne urobiť pre záchranu poistného plnenia |
|---|---|---|
| Vodič sa vyhol srnke a narazil do stromu bez dotyku so zverou | Pripoistenie škodu nekryje (chýba priamy fyzický kontakt so zverou). Škodu zaplatí len plné kasko. | Zabezpečiť záznam z palubnej kamery; ak existuje len pripoistenie k PZP, pripraviť sa na zamietnutie plnenia. |
| Nebola vykonaná vstupná fotodokumentácia po uzatvorení poistky | Uplatňuje sa sankčná spoluúčasť až do výšky 90 % z celkovej vyčíslenej škody. | Okamžite skontrolovať stav zmluvy v klientskej zóne a do budúcna fotiť autá ihneď po podpise poistky. |
| Polícia odmietla prísť na miesto nehody | Riziko zamietnutia pre chýbajúci policajný záznam vyžadovaný poistnými podmienkami. | Zapísať si čas hovoru s linkou 158, číslo operátora a nafotiť detailné biologické stopy (srsť, krv) na karosérii. |
| Auto poškodil zatúlaný pes v obci | Mnohé pripoistenia kryjú iba poľovnú zver. Za psa zodpovedá jeho majiteľ. | Privolať obecnú alebo štátnu políciu na zistenie totožnosti majiteľa psa a žiadať náhradu od neho. |
| Oprava vozidla v nezmluvnom servise bez súhlasu likvidátora | Strata nároku na nulovú spoluúčasť alebo preplatenie len do výšky rozpočtových cien poisťovne. | Vždy počkať na obhliadku technikom poisťovne a vyžiadať si zoznam zmluvných partnerských servisov. |
Podľa § 799 ods. 2 Občianskeho zákonníka je poistený povinný oznámiť poistnú udalosť písomne a bez zbytočného odkladu. Zmluvné lehoty v poisťovniach bývajú nastavené spravidla na 15 dní pri škode na území Slovenska a 30 dní pri udalosti v zahraničí. Poisťovňa môže pristúpiť ku kráteniu poistného plnenia vtedy, ak oneskorené nahlásenie sťažilo alebo úplne znemožnilo objektívne vyšetrenie príčin a rozsahu škody.
Odťah nepojazdného vozidla a asistenčné služby pri poistení stretu so zverou
Po zrážke so zverou zostáva firemné auto vo väčšine prípadov nepojazdné. Prerazený chladič, vytečená chladiaca kvapalina, poškodená predná náprava či zablokované koleso znamenajú, že ďalšia jazda by viedla k zadretiu motora a ešte masívnejším sekundárnym škodám, ktoré poisťovňa z plnenia nekompromisne vylúči.
Limity odťahu a organizácia pomoci pre zamestnancov na cestách
Základné asistenčné služby viazané k zákonnému poisteniu často obsahujú len veľmi nízke finančné limity na odťah – nezriedka len do sumy 100 € až 150 €, prípadne odťah iba do najbližšieho servisu v okruhu 20 až 50 kilometrov. Ak sa nehoda stane v noci na opačnom konci republiky, náklady na odťah do domovského servisu firmy môžu presiahnuť 300 € až 500 €.
Pri výbere krytia pre firmu je nevyhnutné rozlišovať medzi tým, čo garantuje samotné krytie poskytované pripoistením stretu so zverou a samostatnými asistenčnými kartami. Kým pripoistenie prepláca škodu na plechoch a plastoch do zvoleného limitu, odťah sa čerpá z balíka asistencie. Vodič by mal mať v mobile uložené priame číslo na asistenčnú službu svojej poisťovne. Ak si privolá náhodnú súkromnú odťahovú službu, ktorá náhodou prechádza okolo, poisťovňa preplatí faktúru len do výšky zmluvného limitu a zvyšok doplatí firma.
Pre správne nahlásenie a bezproblémový priebeh odporúčame preštudovať si nášho sprievodcu čo robiť po nehode a ako nahlásiť škodu, kde nájdete detailné inštrukcie pre administratívu okolo likvidačného konania.
Nepriame následné škody firemných áut: Preplatí poistka stratu zárobku?
Pre podnikateľa nárazom do lesnej zveri problémy nekončia, ale iba začínajú. Okrem faktúry za opravu karosérie a lakovanie vznikajú ďalšie, často oveľa vyššie náklady: neprevzatý tovar, zmeškané termíny na stavbe, prestoj zamestnancov a potreba zabezpečiť náhradnú dodávku na dobu, kým bude pôvodné auto opravené.
Náhradné vozidlo a výpadok tržieb počas čakania na servis
Je dôležité povedať na rovinu, že finančné limity pripoistenia stretu so zverou sa vzťahujú výlučne na materiálne poškodenie samotného vozidla. Žiadne základné ani doplnkové pripoistenie nekryje nepriame následné škody, ako sú:
- Ušlý zisk a strata zárobku spôsobená nemožnosťou obsluhovať zákazníkov,
- Zmluvné pokuty za oneskorené dodanie tovaru alebo nedodržanie harmonogramu prác,
- Poškodenie prevážaného tovaru alebo náradia vo vnútri nákladného priestoru (na to slúži samostatné poistenie nákladu),
- Náklady na prenájom náhradného vozidla, pokiaľ nemáte špecifické pripoistenie mobility.
Pokiaľ máte vozidlo financované cez lízingovú spoločnosť, situácia je ešte citlivejšia. Likvidácia totálnej škody alebo rozsiahlej opravy si vyžaduje súčinnosť lízingovky, pretože poistné plnenie býva vinkulované v jej prospech. Špecifiká týchto situácií sme detailne zhrnuli v texte o tom, ako sa rieši poistná udalosť na leasingovom aute.
Pri moderných autách navyše náraz do zveri takmer vždy poškodí predné radarové senzory, kamery a asistenčné systémy. Servis tak nezahŕňa iba klampiarske práce, ale aj položky ako výmena autoskla a kalibrácia ADAS senzorov, čo dokáže celkovú cenu opravy vyhnať vysoko nad základné poistné limity.
Daň z poistenia 8 percent a modelový výpočet: Ako nastaviť pripoistenie stretu so zverou
Od roku 2019 platí na Slovensku zákon č. 213/2018 Z. z. o dani z poistenia, ktorý zaviedol sadzbu dane z neživotného poistenia 8 %. Táto daň sa vzťahuje na všetky poistné odvetvia okrem povinného zmluvného poistenia, ktoré podlieha inému odvodu. V praxi to znamená, že kým základné zákonné poistenie je od tejto dane oslobodené, každé doplnkové pripoistenie – vrátane rizika stretu so zverou či havarijného poistenia – má túto daň započítanú priamo v konečnej cene poistného.
Pre platiteľov DPH je podstatné vedieť, že táto daň je súčasťou poistného a nevstupuje do systému odpočtu DPH na vstupe, účtuje sa priamo do nákladov firmy. Aj s touto daňovou prirážkou však zostáva ročné poistné za pripoistenie zlomkom sumy v porovnaní s rizikom, ktorému je vozový park denne vystavený.
Modelový výpočet nákladov a úspor pre firemný vozový park
Predstavme si bežnú remeselnú firmu, ktorá prevádzkuje 5 úžitkových dodávok v hodnote približne 12 000 € za kus. Kompletné havarijné poistenie na všetky autá by stálo firmu zhruba 2 500 € ročne (500 € na vozidlo). Majiteľ firmy hľadá spôsob, ako znížiť fixné náklady, no nechce niesť riziko fatálnych škôd pri jazdách po vidieku.
Rozhodne sa využiť moderné pripoistenia k povinnému zmluvnému poisteniu a k základnému zákonnému poisteniu dojedná pripoistenie rizika stretu so zverou s limitom plnenia 4 000 € na jedno auto.
- Ročné poistné za pripoistenie na 1 vozidlo: 55 € (vrátane 8 % dane z poistenia),
- Celkové ročné náklady na pripoistenie pre 5 áut: 275 €,
- Fixná spoluúčasť pri poistnej udalosti: 80 € (pri oprave v zmluvnom servise znížená na 40 €).
Počas tretieho roka prevádzky dôjde k nočnej zrážke jednej dodávky s jelenicou. Celková faktúra zo servisu za výmenu nárazníka, svetlometu, chladiča a kapoty dosiahne 3 200 €.
- Výdavok firmy na poistnom za 3 roky (5 áut): 3 × 275 € = 825 €,
- Spoluúčasť firmy na oprave v zmluvnom servise: 40 €,
- Celkový náklad firmy: 865 €,
- Poistné plnenie vyplatené poisťovňou: 3 200 € − 40 € = 3 160 €,
- Čistá úspora firmy: 3 160 € − 865 € = 2 295 €.
Ak by firma nemala dojednané žiadne krytie, celú opravu vo výške 3 200 € by musela uhradiť zo zisku. Bezplatné balíčky, ktoré niektoré poisťovne ponúkajú zdarma k zákonnej poistke, majú spravidla symbolický limit iba 250 € so spoluúčasťou 10 %, čo pri škode za tri tisícky nerieši takmer nič.
Podľa Občianskeho zákonníka (§ 800) má poistník právo vypovedať poistnú zmluvu najneskôr šesť týždňov pred uplynutím poistného obdobia (výročným dňom zmluvy). Ak ste zmluvu uzavreli iba nedávno a zistili ste, že zvolený limit krytia je pre potreby vašej firmy nedostatočný, zákon umožňuje zmluvu vypovedať do dvoch mesiacov od jej uzavretia s výpovednou lehotou 8 dní, po ktorej poistenie zanikne a vy si môžete nastaviť parametre nanovo. Na zhodnotenie celkových možností na trhu slúži prehľadné porovnanie povinného zmluvného poistenia, v ktorom si viete jednotlivé balíky pripoistení nakonfigurovať na mieru.
Pri zvažovaní, či zvoliť len pripoistenie alebo komplexnú ochranu, pomôže aj detailné porovnanie PZP a havarijného poistenia, kde zistíte, aké ďalšie riziká (vandalizmus, krádež, živel) zostávajú pri samotnom pripoistení nepokryté.
Časté otázky o likvidácii škôd po strete so zverou
Preplatí bežné PZP opravu firemného auta po zrážke so srnkou?
Nie, zákonné poistenie kryje výlučne škody spôsobené iným účastníkom cestnej premávky. Škodu na vlastnom aute preplatí len havarijné poistenie alebo špeciálne doplnkové pripoistenie k základnej zmluve.
Aký limit krytia sa oplatí zvoliť pre firemné autá?
Na trhu sú dostupné limity v rozmedzí od 250 € do 7 500 €. Pre moderné dodávky a osobné autá so senzormi a LED svetlometmi odporúčame zvoliť limit minimálne 3 000 € až 5 000 €. Nižšie limity okolo 1 000 € pri priemernej škode nepokryjú ani výmenu základných dielov chladenia a svetiel.
Kryje pripoistenie stretu so zverou aj poškodenie elektroinštalácie kunou?
Vo väčšine prípadov nie. Pripoistenie vyžaduje priamy dynamický náraz idúceho vozidla do zvieraťa na vozovke. Prehryznuté káble a izolácia od hlodavcov či kún na stojacom aute na dvore firmy spadajú pod samostatné poistné riziko hlodavcov alebo pod komplexné havarijné poistenie.
Príde firma o bonus za bezškodový priebeh na PZP po nahlásení zrážky so zverou?
Nahlásenie a čerpanie poistného plnenia zo samostatného pripoistenia stretu so zverou spravidla neovplyvňuje bonus za bezškodový priebeh na základnom zákonnom poistení, pretože ide o udalosť bez zavinenia vodiča iným účastníkom.
Ako dlho trvá poistiteľovi ukončenie šetrenia a výplata peňazí?
Podľa Občianskeho zákonníka je poistiteľ povinný skončiť šetrenie poistnej udalosti do jedného mesiaca po tom, čo sa o nej dozvedel. Ak nie je možné šetrenie v tejto lehote skončiť, poisťovňa je povinná poskytnúť na požiadanie primeraný preddavok.