Poistenie prepravovanej športovej výbavy na vozidle: Strešný box a nosič bicyklov
Škoda vo výške 1 200 eur za poškodený strešný box a zničené karbónové bicykle po náraze do nízkeho podjazdu garáže často zostane v plnej výške na pleciach vodiča. Mnoho motoristov totiž predpokladá, že poistenie strešného boxu a nosiča bicyklov je automatickou súčasťou každej základnej poistky na auto. Skutočnosť v likvidácii poistných udalostí býva odlišná: prepravná technika sa považuje za doplnkovú výbavu a samotný náklad podlieha prísnym výlukám.
Je poistenie strešného boxu a nosiča bicyklov automatickou súčasťou havarijky?
Havarijné poistenie (kasko) kryje v základnom balíku vozidlo v stave a výbave, v akej opustilo výrobnú linku podľa továrenského technického preukazu. Nosiče montované na strešné lyžiny, priečniky či ťažné zariadenie poisťovne definujú ako dodatočnú alebo doplnkovú výbavu. Ak si vodič zaobstará prémiový box za 800 eur a cyklonosič za ďalších 700 eur, táto hodnota v pôvodnej zmluve nefiguruje.
Pokiaľ túto investíciu poisťovateľovi neoznámite, nastáva takzvané podpoistenie. Pri totálnom zničení alebo krádeži príslušenstva poisťovňa odmietne vyplatiť náhradu, prípadne uplatní krátenie poistného plnenia v rovnakom pomere, v akom je podhodnotená celková poistná suma vozidla. Pre správne nastavenie zmluvy je vhodné preštudovať, ako poistiť domontovanú výbavu v zmysle poistných podmienok.
Doplnková výbava vozidla a riziko podpoistenia
Základná poistná zmluva sa riadi ustanoveniami § 788 a nasl. Občianskeho zákonníka č. 40/1964 Zb., pričom havarijné poistenie nemá zákonom dané minimálne limity a vychádza výhradne zo zmluvných podmienok. V zmluve býva stanovený sublimit doplnkovej výbavy, napríklad do 30 percent z poistnej sumy vozidla, alebo fixná čiastka. Aby bolo poistenie strešného boxu a nosiča bicyklov platné, doplnky musia byť menovite zapísané v zmluve alebo kryté príslušným pripoistením.
Kľúčové výluky z poistenia, na ktoré si dať pozor
Poistné podmienky obsahujú zoznam situácií, kedy poisťovňa plnenie neposkytne vôbec. V prípade prepravnej techniky patria medzi najčastejšie výluky:
- Nesprávna montáž a prekročenie nosnosti: Nedodržanie maximálneho zvislého zaťaženia ťažného zariadenia alebo nosnosti strechy podľa technického preukazu vozidla.
- Absencia mechanického uzamknutia: Nosič alebo box neboli v čase krádeže uzamknuté k vozidlu originálnym zámkom.
- Chýbajúce stopy násilia: Odcudzenie nákladu z boxu bez viditeľného poškodenia jeho zámku či plášťa.
- Vjazd do priestorov s obmedzenou výškou: Niektoré poistky vylučujú nárazy do stropov garáží z dôvodu hrubej nedbanlivosti vodiča, čo rozoberá aj škodová udalosť pri vjazde do garáže.
Preplatí poisťovňa novú alebo časovú cenu poškodeného príslušenstva?
Pri likvidácii poškodenia strešného nosiča či boxu sa uplatňuje buď nová cena, alebo časová hodnota. Rozdiel medzi týmito dvoma prístupmi predstavuje pri niekoľkoročnom vybavení stovky eur. Zatiaľ čo nová cena predstavuje náklady na nákup nového kusu rovnakej alebo porovnateľnej kvality, časová cena zohľadňuje amortizáciu – teda opotrebenie veku a používania.
Väčšina havarijných poistiek na slovenskom trhu likviduje poškodenie dielov v nových cenách, no pri totálnej škode alebo krádeži doplnkovej výbavy sa prechádza na trhovú hodnotu v čase udalosti. Presný mechanizmus stanovuje poistná zmluva a všeobecné poistné podmienky (VPP).
Rozdiel medzi novou cenou a časovou cenou s amortizáciou
Ak vám trojročný strešný box v hodnote 600 eur poškodí padnutý konár, pri plnení na novú cenu získate plnú sumu potrebnú na opravu či kúpu náhrady (po odpočítaní spoluúčasti). Pri časovej cene môže likvidátor zraziť napríklad 30 až 40 percent z pôvodnej hodnoty z dôvodu amortizácie plastu, pántov a zámkov. Kým bežná amortizácia karosérie sa rieši často, pri nosičoch sa často uplatňujú tabuľkové zrážky za každý rok veku.
Vplyv spoluúčasti na reálne poistné plnenie
Každé kasko obsahuje dohodnutú spoluúčasť. Štandardne ide o 5 percent, minimálne 166 eur, prípadne 10 percent, minimálne 330 eur. Pri špecifických zmluvách, ako je napríklad spoluúčasť v havarijnom poistení Kooperativa, býva hranica pevne ukotvená v eurách.
Ak máte škodu na nosiči vo výške 250 eur a vaša spoluúčasť je minimálne 166 eur, od poisťovne dostanete iba 84 eur. Pri lacnejších nosičoch bicyklov sa preto uplatnenie poistky nemusí oplatiť, najmä ak by poistná udalosť viedla k strate bonusu za bezškodový priebeh.
Pre lepšiu orientáciu v krytí rôznych rizík slúži nasledujúca porovnávacia tabuľka:
| Poistný produkt | Krytý predmet | Typické riziká | Forma plnenia a limity | Obvyklá spoluúčasť |
|---|---|---|---|---|
| Havarijné poistenie (doplnková výbava) | Samotný box a nosič bicyklov | Havária, živel, krádež celého nosiča | Časová alebo nová cena do dojednanej sumy | 5 % (min. 166 €) alebo 10 % (min. 330 €) |
| Pripoistenie batožiny k autu | Veci vo vnútri boxu (obmedzene) | Odcudzenie po prekonaní zámku, havária | Paušálny limit, často vylúčené športové náradie | 10 % z plnenia, minimálne 40 € |
| Poistenie domácnosti (mimo bytu) | Bicykle a športová výbava | Krádež z uzamknutého nosiča s prekonaním zámku | Sublimit na veci mimo domu (napr. 10 – 20 % z poistnej sumy) | Podľa zmluvy domácnosti (často 0 až 100 €) |
| Samostatné poistenie bicykla / e-biku | Samotný bicykel vrátane prepravy | Krádež z nosiča, poškodenie pri nehode | Dojednaná hodnota od 500 € do 10 000 € | Štandardne 10 %, minimálne 20 € |
Kedy sa na veci vo vnútri boxu vzťahuje pripoistenie batožiny?
Pri balení na dovolenku vodiči ukladajú do strešného boxu lyže, snowboardy, kočíky, stany či golfové vaky. Vzniká tým otázka, či toto vybavenie chráni pripoistenie batožiny. Štandardné zmluvy definujú batožinu ako osobné veci slúžiace osobnej spotrebe prepravované vo vnútornom priestore vozidla. Strešný box nie je kabína ani riadny batožinový priestor karosérie, preto si vyžaduje špeciálnu pozornosť.
Ak plánujete pravidelné výjazdy, overte si komplexný výpočet havarijného poistenia vrátane voliteľných balíkov batožiny. Časť poistných zmlúv totiž priamo stanovuje, že obsah strešného boxu je krytý len vtedy, ak je schválený výrobcom vozidla, uzamknutý certifikovaným zámkom a škoda vznikla počas denného intervalu.
Prečo bežná batožina nekryje športovú výbavu a elektroniku
Poistné podmienky často obsahujú výslovnú výluku na športové náradie a náčinie prepravované mimo interiéru. Aj keď máte uzatvorené pripoistenie batožiny, drahé lyže či golfové palice v strešnom boxe nemusia byť kryté vôbec. Taktiež elektronika, fotoaparáty, drony a hotovosť sú v strešných boxoch z poistného krytia paušálne vylúčené. Ak si chcete byť istí krytím obsahu, prečítajte si, aké sú typické výluky pri poistení batožiny v aute.
Nočné parkovanie pred hotelom a požiadavky na zabezpečenie
Závažným obmedzením býva časová výluka. Viaceré poisťovne vylučujú poistné plnenie za krádež vecí zo strešného boxu medzi 22:00 a 06:00, pokiaľ vozidlo neparkuje v uzamknutej garáži alebo na stráženom parkovisku s fyzickou ostrahou. Ak zastavíte na noc pred penziónom pri ceste a ráno nájdete box vypáčený, poisťovňa uplatní výluku viazanú na nočné hodiny.
Pre uplatnenie nároku na plnenie musí byť preukázané prekonanie prekážky. Zlodej musel rozlomiť zámok, preraziť plastový plášť alebo vypáčiť pánty. Ak páchateľ otvoril box bez poškodenia mechanizmu (napríklad pri nedôslednom dovretí veka majiteľom), poistná udalosť nebude uznaná.
Pomôže pri krádeži bicyklov poistenie domácnosti mimo bytu?
Krádež bicykla z nosiča na ťažnom zariadení alebo zo strechy predstavuje jednu z najčastejších letných škôd. Havarijné poistenie auta samotné bicykle nekryje, pretože nie sú súčasťou vozidla. Jedným zo spôsobov, ako škodu kompenzovať, je poistenie domácnosti s rozšíreným krytím na veci mimo miesta poistenia (takzvané poistenie vecí mimo domova).
Pre správne fungovanie tohto krytia však musia byť splnené prísne bezpečnostné predpisy. Nestačí, že bicykel drží v plastových čeľustiach nosiča so základným zámkom na kľúčik. Pri poistení drahších modelov, kde cena jedného bicykla presahuje 2 000 eur, je dôležité poznať aj to, kedy legislatíva vyžaduje povinné poistenie elektrobicykla z hľadiska jeho hmotnosti a výkonu.
Podmienky krytia mimo miesta poistenia a technické zámky
Poisťovne pri uplatnení škody z poistenia domácnosti vyžadujú, aby bol bicykel pripútaný k pevnej časti nosiča alebo konštrukcii ťažného zariadenia dodatočným bezpečnostným prvkom. Samotný zámok nosiča nestačí. Štandardnou požiadavkou v poistných podmienkach je:
- Použitie lankového alebo reťazového zámku s priemerom minimálne 8 mm, prípadne masívneho U-zámku.
- Uzamknutie rámu bicykla (nie iba predného kolesa, ktoré možno rýchlo demontovať).
- Odcudzenie bicykla ako celku – na krádež odnímateľných častí (displej, batéria, sedadlo, taška) sa krytie nevzťahuje, ak nebol ukradnutý celý bicykel.
Samostatné poistenie bicyklov a elektrobicyklov ako alternatíva
Pri moderných bicykloch a e-bikoch s cenovkou 3 000 až 8 000 eur limity z poistenia domácnosti nepostačujú, pretože sublimit na športové potreby mimo domu býva často obmedzený na 1 000 až 1 500 eur. Riešením je špecializované samostatné poistenie bicykla. Toto poistenie sa dojednáva online s limitom plnenia od 500 eur až do 10 000 eur, platí na území celej Európy a kryje krádež z nosiča vozidla za predpokladu splnenia predpísaného uzamknutia.
Kvalitné poistenie strešného boxu a nosiča bicyklov v kombinácii so samostatným krytom bicyklov poskytuje plnú ochranu celej posádke bez ohľadu na to, či ide o pád z nosiča pri nehode, alebo nočnú krádež pred rekreačným strediskom.
Čo sa stane, ak uvoľnený box či bicykel poškodí iné auto?
Nočnou morou každého šoféra je situácia, keď sa na diaľnici pri rýchlosti 130 km/h odtrhne strešný box alebo spadne bicykel z nosiča na ťažnom zariadení a vrazí do vozidla idúceho vzadu. V tomto momente vzniká škoda tretím osobám, ktorá sa riadi celkom odlišnými zákonnými pravidlami než škoda na vlastnom aute.
Základom riešenia je porovnanie PZP a havarijného poistenia. Kým havarijka rieši vaše vozidlo, škody spôsobené iným účastníkom premávky pokrýva vaše povinné zmluvné poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla.
Zodpovednosť za škodu spôsobenú nákladom podľa zákona o PZP
Podľa zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení sa poistenie vzťahuje na každú škodu spôsobenú prevádzkou motorového vozidla, a to vrátane vecí uvoľnených z vozidla alebo z nákladu. Ak váš bicykel spadne na vozovku a poškodí nárazník, svetlá a chladič auta za vami, poškodený vodič uplatní nárok z vášho PZP.
Pozor však na možný postih (regres) zo strany vašej poisťovne. Ak vyšetrovanie preukáže, že nosič nebol správne namontovaný, prekročili ste povolenú nosnosť alebo ste použili neschválený upínací systém, poisťovňa síce škodu poškodenému uhradí, no následne môže od vás vymáhať časť vyplatenej sumy späť pre porušenie základných povinností vodiča.
Technické predpisy pre prečnievajúci náklad na vozidle
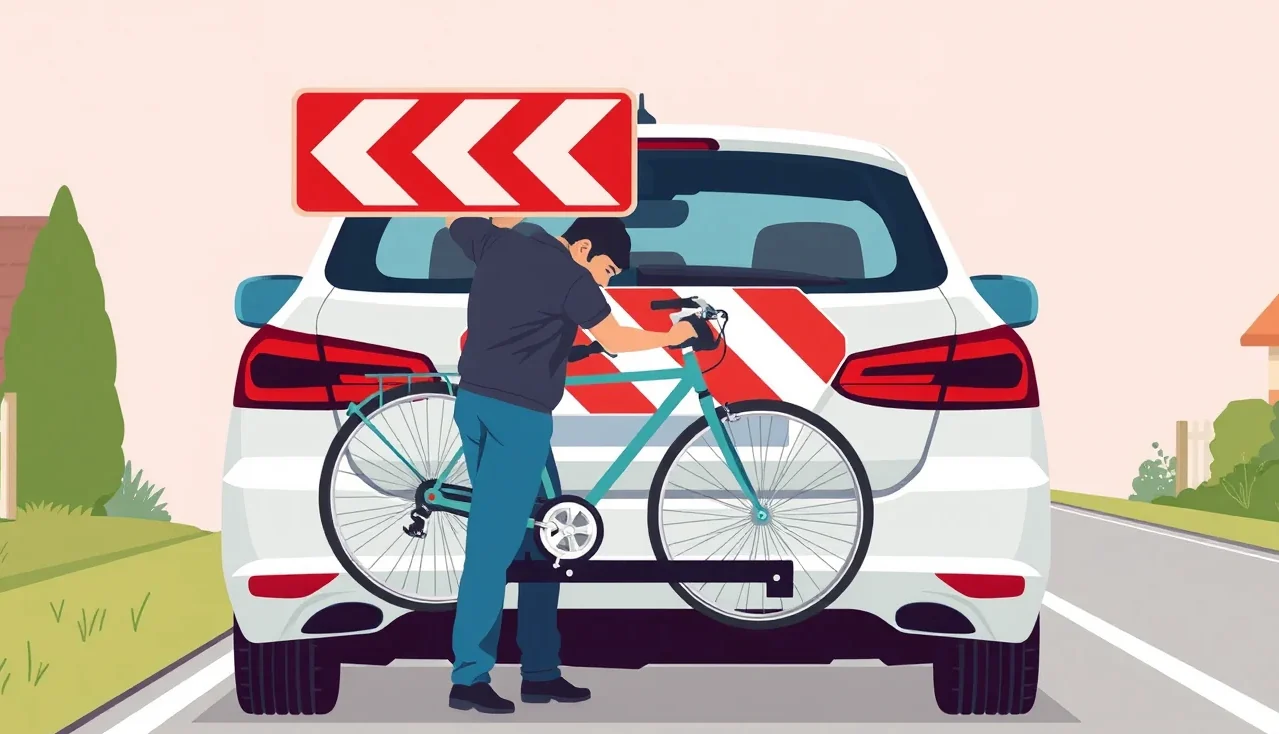
Bezpečnosť a legálnosť prepravy nákladu upravuje § 51 ods. 5 zákona č. 8/2009 Z. z. o cestnej premávke. Nosič na ťažné zariadenie ani bicykle nesmú zakrývať svetlá a tabuľku s evidenčným číslom (EČV). Ak nosič EČV prekrýva, vodič je povinný požiadať dopravný inšpektorát o vydanie tretej tabuľky s evidenčným číslom určenej na nosič.
Pre prečnievajúci náklad platia prísne pravidlá dané § 26 vyhlášky Ministerstva vnútra SR č. 30/2020 Z. z.:
- Ak náklad prečnieva vozidlo vzadu o viac ako 40 cm, musí byť riadne označený.
- Označenie vyžaduje reflexnú tabuľu s červeno-bielymi pruhmi širokými 70 až 100 mm pod uhlom 45 stupňov.
- Minimálna plocha výstražnej tabule musí byť 0,16 m².
V prípade dopravnej nehody si prečítajte, aký je správny postup pri dopravnej nehode, aby ste sa vyhli pokutám a komplikáciám v poisťovni.
V nasledujúcej tabuľke nájdete prehľad najčastejších situácií na cestách a ich riešenie z poistného hľadiska:
| Situácia na ceste | Z ktorého poistenia sa škoda rieši | Čo presne platí a aké kroky podniknúť |
|---|---|---|
| Pád bicykla na diaľnici a poškodenie cudzieho auta | PZP vinníka (vodiča, ktorému bicykel spadol) | Škodu na cudzom aute hradí PZP, škoda na vlastnom bicykli nie je krytá (hrozí regres pri zlej montáži). |
| Náraz strešného boxu do stropu podzemnej garáže | Havarijné poistenie vlastného auta | Kryje sa poškodenie karosérie a poistenej výbavy; náklad v boxe býva vylúčený z dôvodu nedbanlivosti. |
| Zadný náraz iného auta do vášho nosiča s bicyklami | PZP vinníka nehody | Vinník hradí nosič aj bicykle v plnej výške; poisťovňa však uplatní amortizáciu opotrebovaných dielov. |
| Krádež dvoch bicyklov z nosiča na hotelovom parkovisku | Poistenie domácnosti / Samostatné poistenie bicykla | Nutný policajný protokol a preukázanie prekonania bezpečnostného zámku s priemerom min. 8 mm. |
| Poškodenie boxu pri prejazde automatickou umývačkou | Zodpovednosť prevádzkovateľa umývačky / Vlastné kasko | Väčšina umývacích liniek vjazd s boxom zakazuje v prevádzkovom poriadku, škodu znáša majiteľ. |
Ako nahlásiť poistnú udalosť pre strešný box a nosič bicyklov?
Úspešná likvidácia škody závisí od rýchlosti a dôkladnosti nahlásenia. Občiansky zákonník v § 797 ods. 2 ukladá poistenému povinnosť oznámiť poistnú udalosť bez zbytočného odkladu. Poistné podmienky túto lehotu spravidla spresňujú na 15 dní pri udalostiach na území Slovenskej republiky a 30 dní pri škodách v zahraničí.
Pokiaľ ide o krádež, vandalizmus alebo stret dvoch áut so zranením či škodou na majetku tretej osoby, je privolanie polície povinné. Pri menších škodách, kedy došlo len k poškodeniu vlastného boxu napríklad na parkovisku, je užitočné vedieť, kedy netreba volať políciu a postačí záznam o škode.
Nasledujúca tabuľka zhŕňa dôležité zákonné a zmluvné lehoty, na ktoré nesmiete zabudnúť:
| Typ lehoty alebo úkonu | Presný časový rámec | Právny základ a dôsledok zmeškania |
|---|---|---|
| Oznámenie poistnej udalosti v SR | Bez zbytočného odkladu (spravidla do 15 dní) | § 797 ods. 2 OZ; riziko krátenia poistného plnenia |
| Oznámenie škody vzniknutej v zahraničí | Bez zbytočného odkladu (spravidla do 30 dní) | Zmluvné podmienky poisťovní; riziko zamietnutia nároku |
| Výpoveď poistnej zmluvy po uzavretí | Do 2 mesiacov od podpisu (výpovedná lehota 8 dní) | § 800 ods. 2 OZ; možnosť bez udania dôvodu zmluvu zrušiť |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročným dňom | § 800 ods. 1 OZ; pri zmeškaní zmluva pokračuje ďalší rok |
| Zánik zmluvy pre nezaplatenie | Do 3 mesiacov od dátumu splatnosti poistného | § 801 ods. 1 OZ; poistenie zaniká, dlh na poistnom zostáva |
Potrebné doklady a fotodokumentácia poškodenia
Pri nahlasovaní škodovej udalosti si pripravte kompletný balík podkladov. Poisťovne pri doplnkovej výbave vyžadujú dôkaz o jej nadobudnutí a hodnote. Bez faktúry alebo pokladničného bloku likvidátor stanoví cenu len odhadom podľa najlacnejších modelov na trhu.
Pre hladký priebeh likvidácie doložte:
- Doklad o kúpe strešného boxu, nosiča a prepravovanej výbavy (faktúra, záručný list).
- Fotografie celkového pohľadu na vozidlo s namontovaným nosičom/boxom.
- Detailné zábery poškodených častí (prasknutý plast, vylomené pánty, ohnuté úchyty nosiča).
- Fotografie prekonaného zabezpečenia (prestihnutý zámok, poškodená zámková vložka).
- Policajný protokol v prípade krádeže alebo vandalizmu.
- Riadne vyplnené tlačivo o škodovej udalosti podpísané účastníkmi, ak ide o stret vozidiel.
Ak nastala kolízia na mieste bez cudzieho zavinenia, ako je napríklad škodová udalosť na parkovisku pri manévrovaní, dôkladná vlastná fotodokumentácia pred demontážou poškodených dielov je kľúčová.
Správne uzavreté poistenie strešného boxu a nosiča bicyklov vám zabezpečí pokoj na cestách za športom bez obáv z nečakaných finančných strát pri nehode či krádeži.
Časté otázky o preprave výbavy na aute
Vzťahuje sa bežné havarijné poistenie automaticky aj na strešný box a nosič bicyklov?
Nie, automaticky kryté nie sú. Strešný box aj nosič bicyklov poisťovne považujú za dodatočnú výbavu. Aby boli chránené proti krádeži, poškodeniu či živlom, musíte ich zahrnúť do poistnej sumy vozidla alebo ich pripoistiť.
Preplatí mi poisťovňa z kaskopoistenia bicykle na nosiči, ak nehodu zaviním sám?
Nie, bežné havarijné poistenie kryje len samotné vozidlo a jeho schválenú výbavu (nosič), nie prepravovaný náklad. Na bicykle potrebujete buď samostatné poistenie bicykla, alebo rozšírené poistenie domácnosti platné aj mimo bytu.
Ak mi počas jazdy odpadne bicykel a poškodí auto za mnou, z akej poistky sa škoda hradí?
Škoda na cudzom vozidle sa hradí z vášho PZP (povinného zmluvného poistenia), pretože ide o škodu spôsobenú prevádzkou vozidla a jeho nákladom. Škodu na vlastnom bicykli si však hradíte sami, ak nemáte špeciálne poistenie.
Môžem nechať bicykle zamknuté na nosiči pred hotelom cez noc?
Je to rizikové. Väčšina poistných podmienok vyžaduje parkovanie v uzamknutom priestore alebo na stráženom parkovisku. Bežný integrovaný zámok na nosiči navyše nestačí – poisťovne žiadajú dodatočné uzamknutie certifikovaným zámkom s priemerom lanka či reťaze aspoň 8 mm.
Potrebujem na nosič bicyklov na ťažné zariadenie tretiu tabuľku s EČV?
Áno, ak nosič alebo náklad zakrýva čo i len časť pôvodného evidenčného čísla či svetiel. Premiestňovanie zadnej tabuľky z auta na nosič nie je v súlade s predpismi, legálnym riešením je vydanie tretej oficiálnej tabuľky s EČV dopravným inšpektorátom.