Musím mať PZP na e-bike a kedy sa elektrobicykel stáva motorovým vozidlom?
Predstavte si situáciu, ktorá sa v slovenských mestách stáva bežnou rutinou: váš zamestnanec na firemnom elektrobicykli ponáhľa s doručením zmluvy či obeda, v neprehľadnej zákrute cyklochodníka zachytí chodca a nárazom poškodí aj vedľa stojace vozidlo. Škoda na zdraví a pokrčených plechoch sa rýchlo vyšplhá na tisíce eur a vy ako konateľ zrazu zisťujete, či ste mali mať uzatvorené PZP pre e-bicykel, alebo celá finančná ťarcha padá priamo na plecia vašej firmy. V podnikateľskom prostredí navyše koluje nebezpečné presvedčenie, že bicykel s batériou zostáva za každých okolností iba obyčajným bicyklom a žiadne poistné zmluvy sa ho netýkajú. Realita po legislatívnych zmenách je však omnoho prísnejšia.
Čo presne zmenila novela zákona od 1. augusta 2024 pri e-bicykloch?
Dlhý čas panoval v komerčnej sfére aj medzi rekreačnými jazdcami názor, že povinné zmluvné poistenie sa vzťahuje výhradne na vozidlá zapísané v evidencii, ktoré majú pridelené tabuľky s evidenčným číslom. Tento mýtus definitívne padol. Dňa 1. augusta 2024 nadobudol účinnosť zákon č. 177/2024 Z. z., ktorým sa novelizoval základný zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Slovenská legislatíva tým prevzala európsku smernicu, ktorej cieľom bolo urobiť poriadok v rýchlo rastúcom segmente takzvaných light vozidiel, teda ľahkých elektrických dopravných prostriedkov.
Podľa nového znenia § 2 písm. a) zákona o PZP sa za motorové vozidlo považuje každé samostatné nekoľajové vozidlo s vlastným mechanickým pohonom, ktoré spĺňa aspoň jedno z dvoch exaktných technických kritérií. Prvým kritériom je najväčšia konštrukčná rýchlosť viac ako 25 km/h. Druhým je kombinované pravidlo: prevádzková hmotnosť viac ako 25 kg a súčasne najväčšia konštrukčná rýchlosť viac ako 14 km/h. Ak vaše firemné jednostopové vozidlo tieto parametre prekračuje a poháňa ho výhradne vlastný mechanický pohon, zákon ho stavia na rovnakú úroveň ako osobný automobil či motocykel bez ohľadu na to, či má alebo nemá evidenčné číslo.
Nové hranice rýchlosti a hmotnosti pre povinné poistenie
Kritériá rýchlosti a hmotnosti vyvolali v mnohých firmách paniku, pretože väčšina robustných mestských, nákladných alebo horských elektrobicyklov váži s masívnym rámom a batériou okolo 26 až 28 kg. Rozhodujúce slovo však prinieslo usmernenie Ministerstva financií SR k výkladu zákona. Podľa tohto stanoviska sa prevádzkovou hmotnosťou rozumie čistá hmotnosť samotného vozidla v pohotovostnom stave vrátane nevymeniteľných komponentov a batérie, avšak bez hmotnosti vodiča, nákladu či prídavných tašiek. Častou chybou manažérov vozových parkov bývalo sčítavanie váhy kuriéra s bicyklom, čím umelo zaraďovali do kategórie motorových vozidiel aj ľahkú techniku.
Kľúčovým pojmom celej novely je však vlastný mechanický pohon. Ak stroj vyžaduje na pohyb neustálu fyzickú silu človeka a motor slúži iba ako pomocná sila (asistencia), z pohľadu zákona o PZP nejde o samostatný mechanický pohon v zmysle motorového vozidla. Naopak, stroje vybavené nezávislou akceleračnou páčkou, kde motor pracuje bez pedálovania a dosahuje rýchlosť nad 14 km/h pri hmotnosti nad 25 kg, do tejto definície nekompromisne spadajú a zákonná poistka je pri nich vyžadovaná.
Kedy sa e-bike považuje za motorové vozidlo
Mnoho podnikateľov si myslí, že ak vozidlo nekontroluje dopravný inšpektorát a nemá technický preukaz, polícia nemá ako vymáhať zákonné povinnosti. To je obrovský omyl. Príslušníci Policajného zboru pri cestnej kontrole kontrolujú technické štítky a parametre deklarované výrobcom. Ak zistia, že stroj prekračuje zákonom stanovené limity a nemá platné poistenie zodpovednosti, postupujú nekompromisne. Zákon č. 381/2001 Z. z. stanovuje okresnému úradu povinnosť uložiť za neuzavretie zmluvy pokutu v rozmedzí od 50 eur do 5 000 eur. Pri prevádzkovaní firemnej flotily sa táto sankcia môže znásobiť pri každom jednom nezabezpečenom vozidle.
Okrem priamej pokuty čelí nepoistený prevádzkovateľ fatálnemu finančnému riziku pri nehode. Ak nepoistený e-bike zraní človeka, poškodenému síce vyplatí odškodnenie Slovenská kancelária poisťovateľov (SKP) zo svojho garančného fondu, no následne uplatní stopercentný regresný nárok voči prevádzkovateľovi a vodičovi. Podnikateľ tak musí celú sumu vrátane nákladov na liečenie, ušlý zisk a bolestné uhradiť zo svojho firemného rozpočtu. Preto je nevyhnutné presne poznať, do akej kategórie vaša firemná technika patrí.
Rozdiel medzi pedelecom EPAC do 250 W a rýchlym S-Pedelecom L1e-B
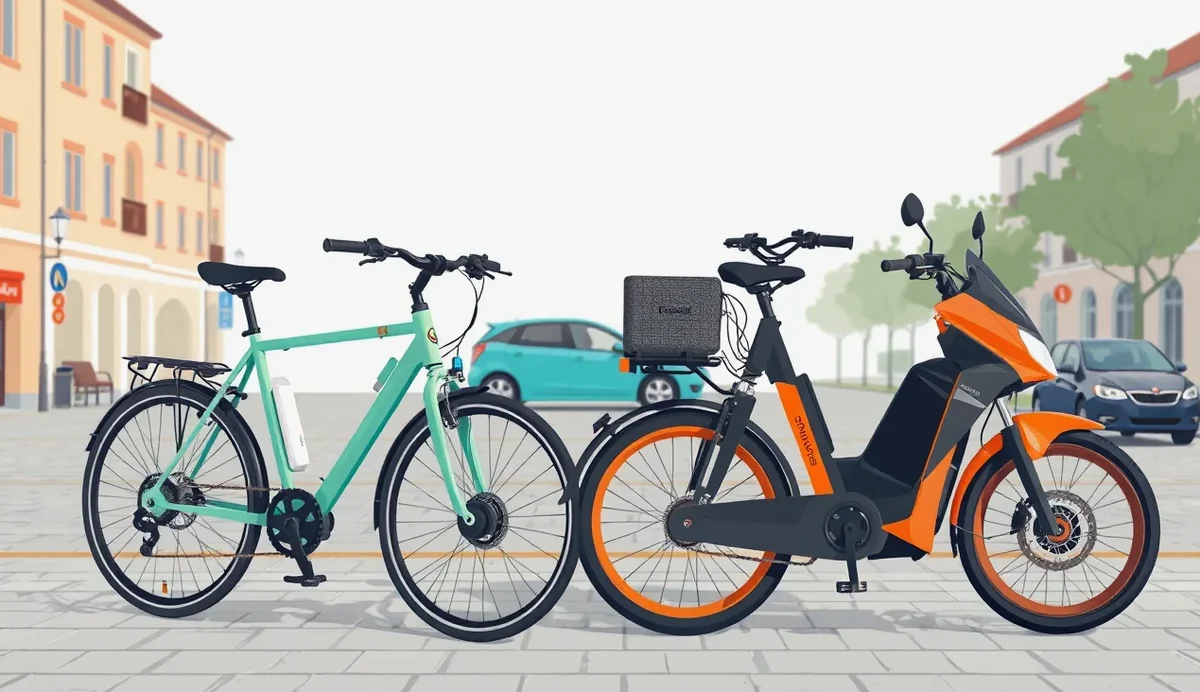
Medzi laickou verejnosťou aj nákupcami firemného vybavenia pretrváva presvedčenie, že „elektrobicykel ako elektrobicykel“. Z hľadiska technických noriem a dopravného práva však existujú dva úplne odlišné svety. Na jednej strane stojí štandardný pedelec spĺňajúci prísnu európsku normu, na druhej strane rýchly S-Pedelec (Speed Pedelec), ktorý je plnohodnotným mopedom. Rozdiel medzi nimi určuje, či vám stačí prilba a zdravý rozum, alebo musíte riešiť evidenciu, vodičský preukaz a poistenie.
Štandardný pedelec, v európskej legislatíve označovaný skratkou EPAC (Electrically Power Assisted Cycle), podlieha harmonizovanej technickej norme EN 15194. Táto norma presne definuje tri základné podmienky: menovitý trvalý výkon pomocného elektromotora nesmie presiahnuť 250 W (0,25 kW), motor smie pomáhať výhradne vtedy, keď jazdec aktívne šliape do pedálov, a výpomoc motora sa musí plynulo prerušiť pri dosiahnutí rýchlosti 25 km/h. Akonáhle prestanete pedálovať, motor okamžite vypína. Takýto stroj sa z hľadiska zákona o cestnej premávke aj zákona o PZP považuje za bežný bicykel.
Európska norma EN 15194 a limit 250 W
Veľmi rozšíreným mýtom je tvrdenie, že ak štandardný e-bike váži napríklad 27 kg, musí mať automaticky poistku kvôli hmotnostnému limitu 25 kg. Podľa výkladu Ministerstva financií SR a platnej legislatívy to však neplatí. Keďže pomocný motor s výkonom do 250 W a odpájaním pri 25 km/h nie je samostatným vlastným mechanickým pohonom v zmysle novely, samotná vyššia hmotnosť bežného pedelecu povinnosť PZP nezakladá. Tieto stroje môžu bez obáv využívať cyklistické chodníky, jazdec na nich nepotrebuje vodičské oprávnenie a poistka pre ne nie je zo zákona predpísaná.
Problém nastáva pri lacných dovozoch z ázijských trhov, ktoré sa často predávajú ako elektrobicykle, no nemajú európsku certifikáciu. Často disponujú motormi s výkonom 500 W až 1 000 W a nezávislým plynovým ovládačom na riadidlách. Ak takýto stroj zakúpite do firmy s vidinou úspory, kupujete v skutočnosti nelegálny moped. Pri cestnej kontrole alebo nehode sa bude posudzovať ako motorové vozidlo prevádzkované bez schválenia a bez povinného poistenia, čo vedie k okamžitému zadržaniu vozidla a uloženiu sankcií.
Kategória L1e-B a povinnosti pre rýchle e-bicykle
Úplne inou kategóriou sú certifikované rýchle e-bicykle, takzvané S-Pedelecy. Tieto stroje disponujú motorom s výkonom až do 4 000 W a ich asistencia sa nevypína pri 25 km/h, ale pomáha jazdcovi až do rýchlosti 45 km/h. V rámci európskej typovej klasifikácie vozidiel spadajú do kategórie L1e-B (dvojkolesové mopedy). Tu už nejde o žiadnu legislatívnu šedú zónu: pre tieto stroje je PZP pre e-bicykel jednoznačnou zákonnou povinnosťou.
Vodič S-Pedelecu musí spĺňať striktné náležitosti:
- Musí byť držiteľom vodičského oprávnenia skupiny AM alebo vyššej (napríklad bežného béčka na osobný automobil).
- Pri jazde je povinný používať homologizovanú motocyklovú prilbu, bežná cyklistická prilba nepostačuje.
- Vozidlo musí byť vybavené spätným zrkadlom, klaksónom a osvetlením napájaným z centrálnej batérie.
- So S-Pedelecom je prísny zákaz vjazdu na cyklochodníky a do peších zón; jazdiť sa smie výhradne po bežnej vozovke.
- Vozidlo musí mať uzatvorené platné poistenie zodpovednosti a vodič pri sebe nosí zelenú kartu.
Pre lepšiu orientáciu v jednotlivých kategóriách slúži nasledujúca porovnávacia tabuľka, ktorá prehľadne sumarizuje technické aj právne rozdiely medzi malými elektrickými vozidlami používanými vo firemnej praxi.
| Kategória vozidla | Typický výkon | Max. konštrukčná rýchlosť | Hmotnosť stroja | Povinnosť PZP | Vodičský preukaz | Povolené na cyklochodníku |
|---|---|---|---|---|---|---|
| Štandardný EPAC (bicykel) | do 250 W | asistencia do 25 km/h | 18 – 29 kg | ✗ | ✗ | ✓ |
| S-Pedelec (moped L1e-B) | 350 – 4 000 W | asistencia do 45 km/h | 25 – 35 kg | ✓ | ✓ (od AM) | ✗ |
| Ľahká e-kolobežka | 250 – 350 W | do 25 km/h | do 25 kg | ✗ | ✗ | ✓ |
| Ťažká/výkonná kolobežka | nad 500 W | nad 25 km/h (alebo nad 14 km/h pri váhe nad 25 kg) | nad 25 kg | ✓ | ✗ | ✗ |
Porovnanie cien a rozsahu krytia: Koľko stojí PZP pre e-bicykel?
Medzi podnikateľmi často panuje obava, že poistenie nového typu techniky bude finančne náročné a zaťaží rozpočet firmy neúmernými čiastkami. Opak je pravdou. Cena zákonného poistenia pre kategóriu malých elektrických vozidiel a mopedov je v porovnaní s poistením bežných automobilov zanedbateľná. Kým ročná poistka na úžitkovú dodávku stojí stovky eur, zákonné krytie pre jednostopové elektrické stroje sa pohybuje v desiatkach eur ročne.
Pri dojednávaní zmluvy je nevyhnutné rozlišovať medzi vozidlom s prideleným EČV a neevidovaným strojom. Ak poisťujete rýchly S-Pedelec prihlásený na dopravnom inšpektoráte, zmluva sa viaže na evidenčné číslo. Pri strojoch nepodliehajúcich evidencii sa poistenie viaže na unikátne identifikačné znaky. Každý poistník musí vedieť, kto musí uzavrieť PZP, pričom pri firemnom majetku je to vždy právnická osoba alebo živnostník zapísaný ako vlastník techniky. Ak spravujete väčší počet strojov a automobilov, optimálnym riešením býva komplexné flotilové poistenie vozidiel, ktoré dokáže zahrnúť rôzne kategórie prepravných prostriedkov pod jednu rámcovú zmluvu so zľavou za počet kusov.
Zákonné limity poistného plnenia
Hoci je ročné poistné nízke, zákonné limity poistného krytia sú obrovské a chránia firmu pred likvidačnými nárokmi poškodených. Zákon č. 381/2001 Z. z. striktne garantuje minimálne limity, ktoré musí každá poisťovňa na slovenskom trhu poskytnúť. Pre každú jednu škodovú udalosť platí:
- Limit krytia najmenej 6 450 000 eur pri ujme na zdraví alebo usmrtení, a to bez ohľadu na počet zranených alebo usmrtených osôb (s limitom 1 300 000 eur na jedného poškodeného).
- Limit krytia najmenej 1 300 000 eur pri škode na majetku a ušlom zisku, opäť bez ohľadu na počet poškodených subjektov.
- Základné zákonné poistenie má zo zákona nastavenú spoluúčasť 0 eur, takže poisťovňa vypláca poškodenej tretej strane plnú výšku uznaného nároku bez toho, aby ste museli doplácať pevnú sumu z vlastného vrecka.
Ak si chcete urobiť prehľad o nákladoch na poistnú ochranu celej firemnej mobility, presný výpočet PZP vám ukáže sadzby pre jednotlivé kategórie motorových aj nemotorových pomocníkov. Či už ide o klasické osobné autá, alebo špecifické dvojkolesové stroje, správne nastavenie zmlúv je základom prevádzkovej istoty.
Modelový výpočet nákladov na poistenie firemnej flotily
Pre lepšiu predstavu sa pozrime na modelový príklad lokálnej donáškovej a servisnej firmy pôsobiacej v krajskom meste. Firma zamestnáva terénnych pracovníkov a disponuje zmiešaným vozovým parkom zameraným na rýchlu mestskú logistiku:
- Vozový park: 4× štandardný mestský e-bike EPAC (motor 250 W, váha 24 kg), 2× rýchly S-Pedelec kategórie L1e-B (motor 850 W, asistencia do 45 km/h, váha 28 kg), 2× výkonná elektrická kolobežka (konštrukčná rýchlosť 35 km/h, váha 27 kg). Podrobnosti o pravidlách pre jednostopové kolobežky rozoberá náš článok zameraný na PZP na elektrickú kolobežku.
- Zákonná povinnosť: 4 štandardné e-biky EPAC zo zákona PZP nepotrebujú. Pre 2 S-Pedelecy a 2 výkonné kolobežky vzniká zákonná povinnosť uzatvoriť PZP.
- Kalkulácia poistného: Priemerná cena ročného poistenia zodpovednosti pre malý moped či výkonnú kolobežku predstavuje 28 eur až 38 eur na jedno vozidlo ročne.
- Celkový ročný náklad firmy: 4 stroje × 32 eur (priemerná hodnota) = 128 eur ročne.
- Riešenie pre nemotorové e-biky: Pre zvyšné 4 štandardné e-biky firma zjednala poistenie všeobecnej zodpovednosti za škodu spôsobenú podnikateľskou činnosťou s pripoistením prevádzky nemotorových vozidiel v ročnej cene 65 eur za celú spoločnosť.
Za celkovú sumu 193 eur ročne má podnikateľ stopercentne vykrytú zodpovednosť za škody na zdraví a majetku až do miliónových limitov pre všetkých 8 jazdcov. V porovnaní s rizikom jedinej pokuty vo výške 500 eur či náhrady škody za odretý prémiový automobil v hodnote 4 000 eur ide o zanedbateľný prevádzkový výdavok.
Poistenie zodpovednosti domácnosti ako riešenie pre štandardný e-bike
Väčšina malých živnostníkov a rodinných firiem využíva na pracovné cesty svoje súkromné bicykle s pomocným motorom do 250 W. Často sa stretávame s názorom: „Mám predsa poistenie bytu, to mi kryje všetko, žiadne ďalšie poistenie neriešim.“ Tento predpoklad je pravdivý iba čiastočne a skrýva niekoľko zásadných úskalí, ktoré môžu pri likvidácii škody viesť k úplnému zamietnutiu poistného plnenia.
Klasické dobrovoľné poistenie zodpovednosti príslušníkov domácnosti (často predávané v balíku poistenia nehnuteľnosti a domácnosti) spravidla kryje škody spôsobené členmi rodiny pri bežných činnostiach občianskeho života, vrátane rekreačnej jazdy na bicykli či štandardnom pedelecu. Ak na rodinnom výlete nechtiac poškodíte cudzí plot alebo zrazíte psa, poistka škodu uhradí. Ak však rovnaký e-bicykel použije živnostník alebo konateľ na výkon podnikateľskej činnosti — napríklad na rozvoz tovaru, prepravu firemných dokumentov či návštevy klientov —, poisťovňa uplatní štandardnú výluku na škody spôsobené výkonom podnikateľskej a zárobkovej činnosti. Poistné plnenie bude bez milosti zamietnuté.
Na čo stačí poistka z poistenia nehnuteľnosti a kde zlyháva
Druhým limitom občianskej poistky zodpovednosti je samotný rozsah poistných súm. Kým pri zákonnom poistení začína limit na škody na zdraví na úrovni 6,45 milióna eur, občianska zodpovednosť v bežných balíkoch má limity nastavené na 50 000 eur až 200 000 eur. Pri vážnej kolízii s chodcom, ktorá si vyžiada operácie, dlhodobú práceneschopnosť a vyplácanie renty za stratu na zárobku, sa celkové nároky poškodeného a zdravotnej poisťovne môžu ľahko vyšplhať nad stotisíc eur, čo bežný limit domácnosti rýchlo vyčerpá.
Tretím kameňom úrazu je územná platnosť. Ak podnikáte v prihraničných oblastiach a jazdíte na pracovné stretnutia do Rakúska, Česka alebo Maďarska, musíte si skontrolovať, či vaša poistka platí na území celej Európy. Špecifické situácie cezhraničných kolízií a ich riešenie podrobne vysvetľuje téma dopravná nehoda v zahraničí. Pri samostatnom zákonnom poistení platí zelená karta automaticky vo všetkých štátoch systému Zelenej karty bez dodatočných obmedzení.
Pre živnostníkov je dôležité sledovať odlíšenie súkromných a firemných rizík, pričom detailné súvislosti vysvetľuje špecializovaný rozbor PZP pre SZČO. Pre firemné pedelecy EPAC, ktoré nespadajú pod zákonné poistenie motorových vozidiel, by mala každá zodpovedná spoločnosť uzatvoriť špecifické poistenie zodpovednosti za škodu podnikateľa s výslovným zahrnutím škôd spôsobených prevádzkou nemotorových dopravných prostriedkov zamestnancami.
Zrážka e-bicykla s chodcom na cyklochodníku a postup pri hlásení
Cyklistické trasy v mestách sú preplnené a nepozornosť na zlomok sekundy dokáže spôsobiť vážne zranenia. Hmotnosť jazdca spolu s robustným e-bicyklom dosahuje často viac ako 100 kg a pri rýchlosti 25 km/h predstavuje náraz obrovskú kinetickú energiu. Zrážka s chodcom na cyklochodníku patrí medzi najkomplikovanejšie poistné udalosti, pretože v hre bývajú zranenia s trvalými následkami a otázka miery zavinenia.
Mnoho cyklistov sa mylne domnieva, že na vyznačenom cyklistickom páse má cyklista absolútnu prednosť a chodec tam „nemá čo hľadať“, takže vinníkom je automaticky chodec. Zákon o cestnej premávke č. 8/2009 Z. z. však ukladá cyklistovi povinnosť prispôsobiť rýchlosť jazdy hustote premávky, svojim schopnostiam a stavu komunikácie tak, aby neohrozil ostatných účastníkov. Ak chodec náhle vstúpi do jazdnej dráhy, no cyklista išiel neprimeranou rýchlosťou alebo sa plne nevenoval vedeniu bicykla, polícia spravidla určí spoluzavinenie, čo zásadne komplikuje likvidáciu škody.
Postup na mieste nehody a privolanie polície
Ak dôjde ku kolízii, v ktorej figuruje váš zamestnanec alebo vy osobne, nesmiete podľahnúť panike a z miesta ujsť. Útek z miesta nehody so zranením je trestným činom neposkytnutia prvej pomoci. Pre správny postup a bezproblémové krátenie poistného plnenia či jeho úplné vyplatenie zo strany poisťovne dodržujte tento overený postup:
- Zabezpečte zdravie a poskytnite prvú pomoc: V prípade akéhokoľvek poranenia okamžite volajte záchrannú službu na čísle 155 alebo tiesňovú linku 112.
- Privolajte políciu: Ak došlo k zraneniu osoby, privolanie Policajného zboru (158) je zákonnou povinnosťou. Policajná správa o nehode je pre poisťovňu kľúčovým podkladom pri určení miery zavinenia. O tom, kedy je prítomnosť hliadky nevyhnutná, hovorí náš článok zameraný na správny postup pri dopravnej nehode.
- Zdokumentujte miesto kolízie: Ešte pred pohnutím vozidiel detailne nafoťte konečné postavenie bicykla, chodca, brzdné stopy, poškodenie odevu či obuvi a dopravné značenie. Vyhotovte si široké zábery situácie aj detailné snímky.
- Zabezpečte svedkov: Požiadajte okoloidúcich svedkov o telefónne čísla a mená. Ich svedectvo je rozhodujúce v sporoch o to, či chodec vstúpil do dráhy náhle, alebo bicykel jazdil bezohľadne.
- Spíšte záznam o nehode: Ak máte pre vozidlo uzatvorené zákonné poistenie, vyplňte štandardnú správu o nehode. Uveďte číslo poistnej zmluvy a kontakt na poisťovateľa.
Ak išlo o rýchly S-Pedelec, kde bolo riadne uzatvorené PZP pre e-bicykel, poisťovňa poškodenému chodcovi preplatí bolestné, sťaženie spoločenského uplatnenia, náklady na liečivá, zničené oblečenie, telefón aj ušlú mzdu. Ak však išlo o neschválený upravený e-bike bez poistky, tieto položky vymôže exekútor priamo z firemných účtov.
Poškodenie zaparkovaného auta firemným e-bicyklom a spoluúčasť
Typickou mestskou škodovou udalosťou firemných kuriérov a zamestnancov je tesné manévrovanie medzi zaparkovanými vozidlami. Stačí strata rovnováhy na mokrej dlažbe, zachytenie spätného zrkadla pedálom alebo pád riadidiel na kapotu zaparkovaného auta. Rozsah škody na modernom automobile s viacvrstvovým metalickým lakom, parkovacími senzormi a kamerami sa pri hlbokom škrabanci cez dvoje dverí bežne pohybuje medzi 1 500 eur až 3 000 eur.
V praxi sa často stáva, že nepozorný cyklista z miesta jednoducho odíde v domnení, že „to nikto nevidel“. V moderných mestách je však väčšina parkovísk a ulíc monitorovaná bezpečnostnými kamerami a palubnými kamerami samotných áut. Majiteľ poškodeného vozidla situáciu nahlási polícii a tá vinníka často vypátra. Pre majiteľa poškodeného auta je takáto situácia nepríjemná, pričom postup pri nezistenom páchateľovi opisuje článok poškodené auto na parkovisku bez vinníka. Pre firmu, ktorej zamestnanec z miesta ušiel, však nájdenie vinníka znamená okrem úhrady škody aj vysokú sankciu a reputačnú katastrofu.
Preplatenie škody na cudzom laku a nulová spoluúčasť
Ak disponujete vozidlom, na ktoré sa vzťahuje zákonné poistenie zodpovednosti, postup je priamočiary a elegantný. Poškodenie cudzieho majetku prevádzkou motorového vozidla sa likviduje z vašej poistnej zmluvy. Obrovskou výhodou je, že pri zákonnom poistení je zo zákona spoluúčasť 0 eur. Poisťovňa preplatí majiteľovi vozidla lakovanie aj výmenu poškodených dielov v plnej výške faktúry zo servisu a firma nemusí doplácať žiadnu fixnú sumu.
Odlišná situácia nastáva, ak k poškodeniu došlo bežným bicyklom EPAC a škoda sa uplatňuje z firemného poistenia zodpovednosti za škodu podnikateľa. V podnikateľských poistkách zodpovednosti býva takmer vždy dojednaná zmluvná spoluúčasť, napríklad 100 eur, 200 eur alebo 10 % z výšky škody. Túto čiastku potom firma musí doplatiť zo svojho zisku. Z tohto pohľadu je existencia riadneho zákonného poistenia pri vozidlách, ktoré pod neho spadajú, mimoriadne komfortným a bezpečným štítom.
Chiptuning a softvérové odblokovanie obmedzovača rýchlosti
Medzi majiteľmi a používateľmi elektrobicyklov na Slovensku je extrémne rozšírený zvyk inštalovať takzvaný chiptuning alebo aplikovať softvérové moduly, ktoré oklamú riadiacu jednotku motora. Takýto zásah spôsobí, že na displeji sa zobrazuje polovičná rýchlosť a elektromotor nevypne asistenciu pri zákonom stanovených 25 km/h, ale pomáha ďalej až do rýchlostí 40, 50 či dokonca 60 km/h. Na internete sa často tvrdí, že ide o neškodnú technickú úpravu, ktorú „nikto nezistí“. V podnikateľskej praxi však ide o najnebezpečnejší hazard s existenciou firmy.
Z hľadiska legislatívy dochádza okamihom odblokovania obmedzovača k zásadnej zmene právneho statusu vozidla. Štandardný bicykel EPAC spĺňajúci normu EN 15194 prestáva byť bicyklom. Tým, že motor pomáha nad 25 km/h, sa zo stroja stáva motorové vozidlo, ktorému však chýba typové schválenie, technický preukaz a samozrejme aj platná poistka. Na takto upravenom stroji je zakázané jazdiť nielen po cyklotrasách, ale po akýchkoľvek verejných komunikáciách. Akékoľvek úpravy výkonu a ich poistné riziká podrobne popisuje rozbor pre chiptuning a poistné plnenie.
Zmena technických parametrov a strata poistnej ochrany
Ak zamestnanec na takto „načipovanom“ e-biku spôsobí dopravnú nehodu, následky bývajú zdrvujúce:
- Forenzná analýza riadiacej jednotky: Pri ťažkých nehodách so zranením polícia a likvidátori poisťovne zaistia elektrobicykel na znalecké skúmanie. Moderné motory renomovaných výrobcov ukladajú do vnútornej pamäte presné telemetrické dáta. Znalec za pár minút preukáže, že motor poskytoval výkon pri rýchlosti napríklad 38 km/h.
- Úplná strata krytia z občianskej zodpovednosti: Žiadna poisťovňa z poistenia domácnosti či podnikateľskej zodpovednosti nevyplatí škodu spôsobenú nelegálne upraveným vozidlom nespĺňajúcim normy. Všeobecné poistné podmienky obsahujú výluky na prevádzku technicky nespôsobilých vozidiel.
- Uplatnenie regresu pri PZP: Aj keby ste sa pokúsili na odblokovaný bicykel uzavrieť zákonné poistenie, poisťovňa po zistení neoprávneného zásahu do konštrukcie uplatní stopercentný regres. To znamená, že síce poškodenému uhradí škodu, no celú sumu bude súdne vymáhať od vás ako prevádzkovateľa.
- Osobná trestná zodpovednosť: Jazda na neschválenom motorovom vozidle môže byť pri zranení inej osoby klasifikovaná ako trestný čin ublíženia na zdraví z nedbanlivosti s priťažujúcou okolnosťou porušenia dôležitej povinnosti uloženej zákonom.
Preto by malo byť v každej zodpovednej firme striktným interným predpisom zakázané akékoľvek upravovanie softvéru či hardvéru firemných bicyklov. Krátkodobé zrýchlenie kuriéra o pár minút nikdy nevyváži riziko státisícových náhrad škôd.
Poistenie batérie e-bicykla proti poškodeniu a odpovede na časté otázky
Najčastejším omylom pri kúpe e-biku je predstava, že zákonné poistenie ochráni samotný bicykel pred zničením, skratom batérie alebo krádežou. Je potrebné jasne zopakovať: PZP kryje výlučne škody spôsobené iným osobám. Ak váš zamestnanec vbehne do výtlku, rozbije prednú vidlicu a poškodí drahú batériu, zo zákonného poistenia nedostanete ani cent. Na tento účel slúži výhradne dobrovoľné havarijné poistenie bicykla alebo špecifické kasko produkty.
Lítiovo-iónová batéria predstavuje 30 % až 45 % z celkovej ceny elektrobicykla. Cena nového originálneho akumulátora sa pohybuje od 500 eur do 1 200 eur. Batéria je zároveň najcitlivejším a najnebezpečnejším komponentom celého systému. K jej poškodeniu môže dôjsť mechanickým nárazom pri páde, vniknutím vody pri neodbornom umývaní tlakovou vodou, prepätím v sieti pri nabíjaní alebo vnútorným skratom s následným požiarom. Pokiaľ na presun firemných bicyklov využívate motorové vozidlá, pamätajte na to, že pri prevoze je nutné mať zabezpečené aj poistenie strešného boxu a nosiča bicyklov, aby bol náklad chránený pri kolízii samotného automobilu.
Havarijné riziká, skrat batérie a krádež komponentov
Ak chcete ochrániť firemné investície do drahých elektrobicyklov, mali by ste zvážiť samostatné kasko krytie. Moderné poistné produkty ponúkajú napríklad inovatívne subjekty, medzi ktoré patrí aj digitálna poisťovňa Pillow, pričom pre celkový prehľad možností na trhu sa oplatí vykonať detailné porovnanie havarijného poistenia. Kvalitné havarijné krytie e-biku by malo zahŕňať:
- Poškodenie batérie pri páde a náraze: Preplatenie výmeny akumulátora, ak došlo k prasknutiu jeho obalu a poškodeniu článkov pri dopravnej nehode.
- Elektrický skrat a prepätie: Ochrana pre prípady zlyhania nabíjačky alebo úderu blesku do elektrickej siete počas nočného nabíjania vo firemných priestoroch.
- Krádež celého bicykla aj samotnej batérie: V mestách dochádza často ku krádežiam uzamknutých batérií priamo z rámov bicyklov. Zmluva musí výslovne kryť nielen krádež celého stroja, ale aj jeho demontovateľných súčastí.
- Vandalské poškodenie: Úmyselné prerezanie káblových zväzkov, poškodenie displeja či zničenie snímačov na zaparkovanom bicykli.
Pred uzatvorením akejkoľvek zmluvy si pripravte potrebné podklady. Nižšie uvádzame praktický zoznam náležitostí pre bezproblémové dojednanie poistenia a následný kontrolný checklist pre firemnú prax.
Zoznam toho, čo si musíte pripraviť na uzavretie zmluvy pre e-bike:
- Doklad o nadobudnutí: Faktúra s rozpisom DPH alebo kúpna zmluva preukazujúca vlastníctvo firmy a kúpnu cenu.
- Presné identifikačné údaje: Značka, presný modelový rad, modelový rok výroby.
- Výrobné číslo rámu (VIN ekvivalent): Vyrazené číslo na spodnej rámovej rúre alebo pod stredovým zložením.
- Sériové číslo motora a batérie: Údaje vyrazené na tele elektromotora a vytlačené na štítku akumulátora.
- Technický list alebo manuál výrobcu: Dokument deklarujúci výkon motora (W) a maximálnu rýchlosť podpory (km/h) pre jednoznačné zatriedenie.
- Fotodokumentácia: Celkový pohľad na vozidlo z oboch strán, detail výrobného štítku a čitateľné výrobné číslo rámu.
Kontrolný zoznam pre prevádzkovateľa firemných e-bicyklov:
- [ ] Má každý stroj jasne určenú kategóriu (EPAC do 25 km/h vs. S-Pedelec do 45 km/h)?
- [ ] Je prevádzková hmotnosť každého stroja bezpečne overená z technického listu?
- [ ] Majú všetky rýchle stroje uzatvorené platné PZP pre e-bicykel a nosia jazdci zelenú kartu?
- [ ] Používajú jazdci na rýchlych strojoch schválené motocyklové prilby a vlastnia vodičský preukaz AM/B?
- [ ] Je vo firemnej smernici zakázaný chiptuning a nepovolené zásahy do softvéru?
- [ ] Sú bežné bicykle EPAC kryté firemným poistením zodpovednosti za škodu pri výkone podnikania?
- [ ] Sú drahé batérie chránené havarijným poistením a bezpečne nabíjané na nehorľavom mieste?
Odpovede na najčastejšie otázky z praxe
Musím mať od augusta 2024 PZP na bežný horský elektrobicykel?
Nie, pokiaľ ide o štandardný pedelec, ktorého motor má výkon do 250 W a asistencia sa vypína pri dosiahnutí 25 km/h. Podľa usmernenia Ministerstva financií SR sa takýto bicykel nepovažuje za samostatné motorové vozidlo, preto naň zákonná povinnosť PZP nedopadá, a to ani v prípade, ak jeho čistá hmotnosť mierne presahuje 25 kg.
Môj e-bike váži 26 kg a ide maximálne 25 km/h, potrebujem poistenie len kvôli hmotnosti?
Ak motor funguje výlučne ako pedálová asistencia podľa normy EN 15194, poistku nepotrebujete. Kritérium hmotnosti nad 25 kg v kombinácii s rýchlosťou nad 14 km/h sa vzťahuje iba na vozidlá s vlastným mechanickým pohonom (napríklad elektrické kolobežky alebo mopedy s plynovou páčkou bez nutnosti šliapania).
Potrebujem PZP, ak bicykel dosiahne 30 km/h pri jazde z kopca?
Nie. Rozhodujúcim parametrom je najväčšia konštrukčná rýchlosť daná samotným pohonom vozidla na rovine, nie rýchlosť dosiahnutá vlastnou fyzickou silou jazdca alebo gravitačným zrýchlením pri zjazde z kopca.
Ako mám policajtovi pri kontrole dokázať, že môj e-bike poistenie nepotrebuje?
Polícia kontroluje výrobný štítok na ráme bicykla, na ktorom musí byť uvedené označenie normy EN 15194, výkon motora 250 W a rýchlostný limit 25 km/h. V mobile alebo vo firemných dokladoch je vhodné nosiť uloženú kópiu technického listu alebo návodu na obsluhu od výrobcu.
Kde nájdem oficiálnu prevádzkovú hmotnosť a konštrukčnú rýchlosť e-bicykla?
Tieto parametre sú uvedené v návode na obsluhu, v certifikáte o zhode (CoC list pri kategórii L1e) alebo priamo na kovovom či samolepiacom výrobnom štítku umiestnenom na ráme bicykla od výrobcu.
Vzťahuje sa PZP aj na e-bicykel s plynovou páčkou, kde nemusím šliapať?
Áno, pokiaľ plynová páčka poháňa vozidlo samostatne bez pedálovania rýchlosťou vyššou ako 6 km/h (funkcia asistencie pri chôdzi je povolená do 6 km/h). Ak stroj jazdí čisto na plyn rýchlosťou nad 14 km/h a váži viac ako 25 kg, alebo jazdí na plyn viac ako 25 km/h, stáva sa motorovým vozidlom a poistenie bezpodmienečne vyžaduje.
Čo ak mám na firemnom e-biku nahratý čip a motor ťahá aj nad 25 km/h?
V takom prípade prevádzkujete nelegálne neschválené vozidlo. Pri akejkoľvek nehode poisťovňa odmietne plniť alebo uplatní plný regres, pričom zodpovednosť za vzniknuté škody ponesie v plnej miere prevádzkovateľ a vodič vozidla.
Ako poistiť e-bicykel, ktorý nemá vyrazené výrobné číslo rámu?
Vozidlo bez akéhokoľvek výrobného čísla nemožno v zmluve jednoznačne identifikovať a väčšina poisťovní ho odmietne poistiť. Každý legálny stroj má číslo vyrazené na ráme; ak chýba, ide pravdepodobne o nelegálnu stavbu alebo stroj s odstráneným číslom po krádeži.
Poistia mi e-bike dovezený z čínskeho e-shopu bez papierov a bez CE certifikátu?
Poisťovne vyžadujú technické parametre na zaradenie do sadzobníka. Bez certifikátu CE, technického listu a vyrazeného čísla rámu vám štandardné poistenie neuzavrú a riskujete prevádzku nebezpečného neschváleného prostriedku.
Kryje škodu spôsobenú bežným e-bikom poistenie zodpovednosti z poistky domácnosti?
Iba v prípade súkromného rekreačného použitia. Ak je bicykel používaný na podnikanie, doručovanie či výkon práce zamestnanca, poistka domácnosti škodu nekryje kvôli štandardnej výluke na podnikateľskú činnosť.
Zaplatí zákonné poistenie aj škodu na mojom vlastnom rozbitom e-bicykli?
Nie. Zákonné poistenie zodpovednosti kryje výlučne škody na zdraví a majetku, ktoré svojou jazdou spôsobíte cudzím osobám. Škody na vlastnom vozidle kryje iba dobrovoľné havarijné poistenie.
Kryje PZP krádež e-bicykla?
Nie, krádež vlastného vozidla nie je predmetom zodpovednostného poistenia. Na ochranu pred odcudzením je potrebné uzatvoriť špecifické majetkové poistenie bicykla.
Budem platiť spoluúčasť, ak e-bicyklom poškriabem zaparkované auto?
Ak škodu likvidujete z riadneho zákonného poistenia motorových vozidiel, spoluúčasť je 0 eur. Ak škodu uplatňujete z firemného poistenia zodpovednosti podnikateľa, zaplatíte zmluvne dohodnutú spoluúčasť podľa vašej zmluvy.
Preplatí poisťovňa škodu chodcovi, ak jazdec pred jazdou pil alkohol?
Poisťovňa poškodenému chodcovi nárok vyplatí, no vzápätí uplatní 100 % regres voči opitému jazdcovi a prevádzkovateľovi vozidla. Jazda pod vplyvom alkoholu je hrubým porušením zmluvných podmienok.
Koľko stojí ročné poistenie na rýchly elektrobicykel?
Cena sa v závislosti od poisťovne a parametrov vozidla pohybuje štandardne v rozmedzí od 25 eur do 45 eur na rok.
Platí PZP na e-bicykel aj v zahraničí a potrebujem zelenú kartu?
Áno, zákonné poistenie platí na území všetkých členských štátov systému Zelenej karty. Pri ceste do zahraničia musíte mať pri sebe vytlačenú zelenú kartu (medzinárodnú automobilovú poistnú kartu).
Potrebujem na S-Pedelec do 45 km/h vodičský preukaz a motocyklovú prilbu?
Áno. S-Pedelec patrí do kategórie L1e-B (moped), preto vodič musí mať vodičský preukaz minimálne skupiny AM a na hlave riadnu homologizovanú motocyklovú prilbu.
Vzťahuje sa poistka na jazdca alebo na konkrétny bicykel?
Poistenie zodpovednosti z prevádzky motorového vozidla sa uzatvára na konkrétne vozidlo (špecifikované číslom rámu alebo EČV). Na bicykli môže jazdiť akýkoľvek oprávnený zamestnanec, ktorého poveríte vedením vozidla.
Čo sa stane, ak spôsobím nehodu na nepoistenom e-bicykli, ktorý mal mať poistku?
Škodu poškodenému uhradí Slovenská kancelária poisťovateľov, no celú vyplatenú čiastku bude súdne vymáhať priamo od vás ako regresný nárok. Zároveň vám hrozí pokuta od okresného úradu až do výšky 5 000 eur.
Platí povinnosť mať poistenie aj vtedy, keď jazdím len po súkromnom areáli firmy?
Podľa zákona č. 381/2001 Z. z. sa povinnosť uzatvoriť poistenie vzťahuje na prevádzku motorového vozidla. Ak vozidlo používate na miestach prístupných verejnosti alebo tam, kde môže dôjsť k vzniku škody tretím osobám, poistku musíte mať uzatvorenú bez ohľadu na vlastníctvo pozemku.
Ako nahlásim zánik poistenia, keď bicykel nie je evidovaný na dopravnom inšpektoráte?
Pri neevidovanom vozidle neprebieha automatické odhlásenie cez políciu. Zánik poistenia (napríklad pri predaji, vyradení či zničení) je povinný písomne oznámiť poisťovni priamo vlastník alebo poistník spolu s doložením kúpnej zmluvy alebo dokladu o ekologickej likvidácii.